| Issue Number : 637

Pembelian Kembali Saham 101

Pendahuluan

Pada intinya, buyback saham mencakup sebuah mekanisme dimana perusahaan dapat membeli kembali berbagai jumlah saham beredar mereka. Mekanisme dapat digunakan oleh perusahaan tertutup dan terbuka untuk berbagai tujuan dan dapat dilaksanakan baik secara sukarela maupun wajib, tergantung pada konteksnya.

Sebagai kerangka peraturan utama untuk pembelian kembali saham, Undang-Undang No. 40 tahun 2007 tentang Perseroan Terbatas (“UU Perusahaan”) menyatakan bahwa pembelian kembali saham adalah wajib ketika diminta oleh pemegang saham perusahaan yang menyampaikan penentangannya terhadap tindakan korporasi berikut:[1]

  1. Perubahan terhadap anggaran dasar (“AD”) perusahaan;
  2. Transfer atau pembebanan aset perusahaan yang bernilai lebih dari 50% dari aset bersih perusahaan; atau
  3. Penggabungan, peleburan, pengambilalihan, dan pemisahan.


Pembelian kembali saham yang dilaksanakan untuk tujuan selain di atas dapat dilakukan secara sukarela. Pembelian kembali saham biasanya dilakukan untuk tujuan komersial, termasuk untuk menambah nilai saham tersebut.[2]  

Terlepas dari motif yang mendasarinya, pembelian kembali saham wajib dilakukan sesuai dengan peraturan perundang-undangan yang berlaku. Seperti yang dijelaskan di atas, kerangka peraturan hukum utama yang membahas pembelian kembali usaha adalah UU Perusahaan. Namun, pembelian kembali saham yang dilakukan oleh perusahaan terbukan juga harus tunduk kepada persyaratan tambahan lainnya yang ditetapkan berdasarkan Peraturan Otoritas Jasa Keuangan (“OJK”) berikut:

  1. Peraturan OJK No. 2/POJK.04/2013 tentang Pembelian Kembali Saham Yang Dikeluarkan oleh Emiten atau Perusahaan Publik Dalam Kondisi Pasar Yang Berfluktuasi Secara Signifikan (“POJK 2/2013”);[3] dan
  2. Peraturan OJK No. 30/POJK.04/2017 tentang Pembelian Kembali Saham Yang Dikeluarkan Oleh Perusahaan Terbuka (“POJK 30/2017”).[4]


Edisi Indonesian Law Digest (ILD) kali ini akan membahas persyaratan dan prosedur yang harus dipatuhi oleh perusahaan tertutup dan terbuka ketika mereka melakukan pembelian kembali saham. Pembahasan tersebut akan dibagi menjadi:

  1. Pembelian Kembali Saham Oleh Perusahaan Tertutup:
  1. Persyaratan;
  2. Prosedur;
  3. Pengalihan Saham Treasury;
  1. Pembelian Kembali Saham Oleh Perusahaan Terbuka:
  1. Pembelian Kembali Saat Kondisi Pasar Normal:
  1. Rapat Umum Pemegang Saham (“RUPS”)
  2. Keterbukaan Informasi;
  3. Pelaksanaan Pembelian Kembali;
  4. Pengalihan Saham Treasury;
  5. Penjualan Saham Treasury;
  6. Insider Trading;
  1. Pembelian Kembali Saham Selama Periode Fluktuasi Signifikan Pasar:
  1. Keterbukaan Informasi;
  2. Pelaksanaan Pembelian Kembali;
  3. Pengalihan Saham Treasury;
  4. Penjualan Saham Treasury;
  5. Insider Trading;  
  1. Lini Masa Transaksi.


  1. Pembelian Kembali Saham Oleh Perusahaan Tertutup

Secara umum, persyaratan dan prosedur dasar yang membahas pembelian kembali saham diatur berdasarkan UU Perusahaan. Persyaratan dan prosedur ini berlaku untuk perusahaan terbuka dan tertutup. Namun, berbeda dengan perusahaan terbuka, perusahaan tertutup tidak diharuskan untuk mematuhi persyaratan tambahan yang ditetapkan dalam peraturan lain, termasuk sejumlah Peraturan OJK. Ini berarti bahwa persyaratan dan prosedur yang berlaku untuk pembelian kembali saham yang dilakukan oleh perusahaan tertutup sepenuhnya diatur dalam UU Perusahaan.


  1. Persyaratan

UU Perusahaan mewajibkan semua perseroan terbatas yang bertujuan untuk menyelesaikan pembelian kembali saham, baik secara sukarela atau wajib, untuk mematuhi persyaratan berikut ini:[5]

  1. Pembelian kembali saham tidak boleh mengakibatkan aset bersih[6] perusahaan turun hingga di bawah modal yang ditempatkan dan alokasi cadangan wajib perusahaan; dan
  2. Jumlah nilai nominal semua saham yang dibeli kembali oleh perusahaan dan semua gadai saham atau jaminan fidusia terkait dengan saham yang dimiliki oleh perusahaan itu sendiri dan/atau perusahaan lain yang sahamnya secara langsung atau tidak langsung dimiliki oleh perusahaan, tidak boleh lebih dari 10 % dari modal yang ditempatkan perusahaan, kecuali secara khusus dibahas berdasarkan undang-undang dan peraturan pasar modal yang berlaku.


Pembelian kembali saham yang tidak memenuhi persyaratan di atas akan dinyatakan batal demi hukum. Kemudian, kerugian yang dihasilkan dari pembelian kembali saham yang batal demi hukum tersebut akan menjadi tanggungan bersama Dewan Direksi (“Direksi”) perusahaan tersebut.[7]


  1. Prosedur

Prosedur secara keseluruhan untuk pembelian kembali saham yang dilakukan oleh perusahaan tertutup adalah sebagaimana dijelaskan dalam bagan alur berikut:
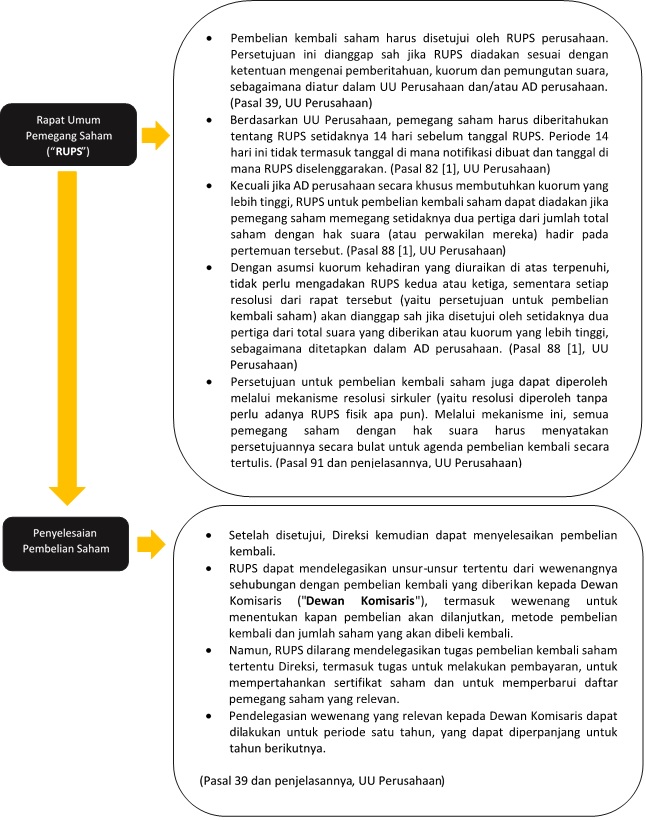
                  

Berdasarkan diskusi baru-baru ini antara Hukum Online dan notaris terkemuka, setiap RUPS yang diadakan untuk menyelesaikan aksi korporasi (contoh: penggabungan, peleburan, atau pengambilalihan) juga dapat secara bersamaan memberikan persetujuan untuk pembelian kembali saham.


  1. Pengalihan Saham Treasury

Saham treasury (yaitu saham yang dibeli kembali oleh perusahaan) hanya dapat tetap berada dalam kepemilikan perusahaan selama maksimal tiga tahun.[8] Sementara mereka berada dalam kepemilikan perusahaan, saham yang dihasilkan dari pembelian kembali tidak dapat digunakan untuk memberikan suara dan tidak akan dihitung ketika menentukan kuorum RUPS. Selain itu, saham tersebut juga tidak berhak menerima dividen yang dibagikan.[9]

Setelah periode yang disebutkan di atas telah berakhir, saham tersebut harus dijual kepada pihak lain atau ditarik oleh perusahaan. Jika ditarik, maka perusahaan harus mengurangi modalnya.[10] Namun, pengurangan modal ini hanya dapat dilakukan setelah disetujui secara resmi melalui RUPS.[11]

Sebagai informasi tambahan, perusahaan juga dapat memilih untuk menerapkan employee/management stock plan untuk melepaskan saham yang dibeli kembali dari kepemilikannya.[12]


  1. Pembelian Kembali Oleh Perusahaan Terbuka

Seperti diuraikan di atas, pembelian kembali saham yang dilakukan oleh perusahaan terbuka tunduk pada sejumlah persyaratan tambahan sebagaimana diatur dalam POJK 30/2017 dan POJK 3/2013. Sementara POJK 30/2017 menguraikan persyaratan untuk pembelian kembali yang dilakukan selama kondisi pasar normal, POJK 3/2013 menguraikan persyaratan untuk pembelian kembali yang dilakukan selama periode fluktuasi pasar yang signifikan.

Namun, baik POJK 30/2017 dan POJK 3/2013 menyatakan bahwa semua pembelian kembali saham yang dilakukan oleh perusahaan terbuka tidak boleh melanggar salah satu dari larangan berikut, sebagaimana diatur dalam Undang-Undang No. 8 tahun 1995 tentang Pasar Modal (“UU Pasar Modal”):[13]

  1. Larangan menyebarluaskan informasi yang menyesatkan terkait dengan aktivitas perdagangan, kondisi pasar dan harga saham di bursa efek;
  2. Larangan untuk mempertahankan, meningkatkan atau menurunkan harga saham untuk mempengaruhi pihak lain untuk membeli, menjual atau mempertahankan saham; dan
  3. Larangan perdagangan orang dalam.


  1. Pembelian Kembali Selama Kondisi Pasar Normal

Secara umum, perusahaan terbuka yang ingin menyelesaikan pembelian kembali saham harus mematuhi berbagai persyaratan yang diatur dalam UU Perusahaan, sebagaimana dibahas dalam Bagian I.A edisi ILD ini.[14] Namun, POJK 30/2017 menetapkan sejumlah persyaratan tambahan yang harus dipenuhi oleh perusahaan terbuka sehubungan dengan hal-hal berikut:

  1. RUPS;
  2. Transparansi informasi;
  3. Pelaksanaan pembelian kembali saham;
  4. Pelepasan saham treasury;
  5. Penjualan saham treasury; dan
  6. Insider trading.


  1. RUPS

Seperti halnya UU Perusahaan, POJK 30/2017 juga mewajibkan perusahaan terbuka untuk mendapatkan persetujuan melalui RUPS sebelum menyelesaikan pembelian kembali saham. Namun, berbagai persyaratan dan prosedur yang harus dipenuhi oleh perusahaan terbuka ketika mengadakan RUPS diatur dalam Peraturan OJK No. 32/POJK.04/2014 tentang Rencana dan Penyelenggaraan Rapat Umum Pemegang Saham Perusahaan Terbuka, sebagaimana telah diubah dengan Peraturan OJK No. 10/POJK.04/2017 (secara bersama disebut sebagai “Peraturan 32/2014”).[15]


  1. Transparansi Informasi

Selain mengumumkan RUPS, perusahaan terbuka mana pun yang ingin membeli kembali saham mereka harus mengungkapkan informasi berikut kepada pemegang saham mereka:[16]

  1. Estimasi jadwal, estimasi biaya pembelian kembali saham dan estimasi total nilai nominal semua saham yang akan dibeli kembali;
  2. Penjelasan, pertimbangan dan penyebab yang mendasari pembelian kembali saham perusahaan terbuka;
  3. Estimasi penurunan pendapatan perusahaan terbuka sebagai hasil dari pembelian kembali saham dan dampaknya terhadap biaya pembiayaan perusahaan terbuka;
  4. Melakukan perolehan saham perusahaan publik setelah penyelesaian pembelian kembali saham yang relevan, dengan pertimbangan dibayar untuk setiap penurunan pendapatan;
  5. Batasan harga saham untuk pembelian kembali saham;
  6. Batasan jangka waktu untuk pembelian kembali saham;
  7. Metode yang akan digunakan untuk membeli kembali saham; dan
  8. Diskusi dan analisis manajemen sehubungan dengan dampak pembelian kembali saham pada kegiatan usaha dan pertumbuhan perusahaan terbuka di masa depan.


Setiap amandemen atau tambahan yang dibuat untuk informasi yang diungkapkan yang diuraikan di atas juga harus diumumkan kepada publik. Pengumuman harus dilakukan setidaknya dua hari kerja sebelum diadakannya RUPS.[17]

Selain itu, bukti dari pengumuman tersebut harus diserahkan kepada OJK dalam waktu dua hari kerja sejak pengumuman dibuat.[18]

Harus dicatat bahwa setiap perusahaan terbuka yang bertujuan untuk menyelesaikan pembelian kembali saham untuk alasan wajib (contoh: penggabungan, peleburan, pengambilalihan) juga harus mengumumkan informasi berikut kepada publik dan OJK:[19]

  1. Alasan pembelian kembali saham perusahaan terbuka;
  2. Identitas pemegang saham mana pun yang sahamnya dapat dibeli kembali oleh perusahaan terbuka;
  3. Harga saham dan prosedur untuk menentukan harga tersebut; dan
  4. Jangka waktu untuk penyelesaian pembelian kembali saham.


Dalam hal ini, pengumuman dan langkah-langkah transparansi informasi harus diselesaikan selambat-lambatnya dua hari setelah diadakannya RUPS yang menyetujui tindakan korporasi yang mendasarinya.[20]


  1. Pelaksanaan Pembelian Kembali

Perusahaan Terbuka diwajibkan untuk melaksanakan pembelian kembali saham dalam waktu 18 bulan dari disetujuinya pembelian kembali tersebut melalui RUPS.[21] Pembelian kembali dapat diselesaikan melalui dua cara, sebagaimana dijelaskan dalam tabel berikut:


Metode[22]

Persyaratan

Melalui bursa efek[23]

  1. Transaksi pembelian harus dilaksanakan melalui 1 (satu) Anggota Bursa Efek; dan
  2. Harga penawaran untuk pembelian kembali saham harus lebih rendah atau sama dengan harga transaksi sebelumnya.

Di luar bursa efek[24]

Jika saham terdaftar dan diperdagangkan melalui bursa efek

Harga pembelian kembali tertinggi adalah harga penutupan perdagangan harian rata-rata di bursa selama 90 hari sebelum tanggal pembelian kembali.

Jika saham tidak terdaftar di bursa efek

Harga pembelian kembali tertinggi adalah harga pasar yang adil, sebagaimana ditentukan oleh penilai.

Jika saham terdaftar di bursa efek tetapi belum diperdagangkan atau telah mengalami penangguhan perdagangan di bursa efek selama 90 hari atau lebih sebelum tanggal pembelian kembali yang relevan

Harga pembelian kembali tertinggi adalah yang terendah dari dua harga berikut:

  1. Harga pasar wajar, sebagaimana ditentukan oleh penilai; atau
  2. Harga penutupan rata-rata harian di bursa efek selama 12 bulan sejak hari perdagangan terakhir perusahaan terbuka di bursa efek.  


Namun, perusahaan terbuka yang sahamnya terdaftar dalam bursa efek dilarang untuk membeli kembali sahamnya apabila pembelian kembali tersebut akan mengakibatkan penurunan jumlah saham secara signifikan dan dengan kemudian mempengaruhi likuiditas saham pada bursa efek.[25]

Penting dicatat bahwa perusahaan terbuka diwajibkan untuk melaporkan hasil dari pembelian kembali saham mereka kepada OJK setiap enam bulan sekali, khususnya di bulan Juni dan Desember. Batas akhir penyerahan laporan tersebut adalah 15 Juli dan 15 Januari.[26]


  1. Pengalihan Saham Treasury

POJK 30/2017 mewajibkan perusahaan terbuka untuk mengalihkan saham treasury mereka melalui beberapa tindakan berikut:[27]

  1. Penjualan baik di bursa efek maupun di luar bursa efek;
  2. Ditarik kembali dengan cara pengurangan modal;
  3. Pelaksanaan program kepemilikan saham oleh karyawan/manajemen;
  4. Pelaksanaan konversi efek bersifat ekuitas; dan/atau
  5. Cara lain yang disetujui OJK.


Cara pengalihan yang disebutkan di atas harus diselesaikan dalam waktu enam tahun, sebagai berikut:[28]

  1. Tiga tahun sejak penyelesaian transaksi pembelian kembali;
  2. Dua tahun dari akhir periode tiga tahun pertama untuk melanjutkan pengalihan saham treasury; dan
  3. Satu tahun dari akhir periode dua tahun yang disebutkan di atas untuk menyelesaikan pengalihan semua saham treasury yang relevan.


Namun, periode yang diamanatkan untuk penjualan saham treasury (baik melalui bursa efek maupun tidak) dapat ditunda dalam kondisi berikut:[29]

  1. Indeks harga saham gabungan (“IHSG”) Indonesia di bursa efek turun lebih dari 10% dari IHSG yang diumumkan selama satu hari bursa sebelumnya untuk periode tiga hari bursa berturut-turut;
  2. Bursa efek dimana saham dicatat dan diperdagangkan ditutup;
  3. Perdagangan saham melalui bursa efek tersebut dihentikan; dan/atau
  4. Bencana alam, perang, kerusuhan, kebakaran hutan dan/atau pemogokan pekerja secara signifikan mempengaruhi kelangsungan kegiatan usaha perusahaan terbuka.


Jika keadaan tersebut tidak berlaku lagi, maka perusahaan terbuka harus kembali ke jangka waktu asli untuk pengalihan saham treasury.[30]


  1. Penjualan Saham Treasury

Perusahaan terbuka yang mengalihkan saham treasury melalui metode penjualan harus memenuhi persyaratan berikut:[31]

  1. Pengalihan hanya dapat dilakukan setelah 30 hari sejak penyelesaian pembelian kembali;
  2. Pengalihan tidak boleh dilakukan dalam periode yang sama dengan periode transaksi pembelian kembali; dan
  3. Perusahaan harus memastikan bahwa harga jual saham treasury tidak lebih rendah dari harga pembelian kembali rata-rata dan juga harus mematuhi kriteria ambang batas harga dasar sebagai berikut:


Jenis Saham

Ambang Batas Harga Dasar

Saham yang terdaftar dan diperdagangkan melalui bursa efek

Yang lebih tinggi dari:

  • Harga penutupan perdagangan harian di bursa satu hari sebelum penjualan berlangsung; atau
  • Harga penutupan harian rata-rata harian di bursa saham selama 90 hari sebelum penjualan berlangsung

Saham yang tidak terdaftar di bursa efek

Harga pasar yang adil, sebagaimana ditentukan oleh penilai

Saham yang terdaftar di bursa efek tetapi belum diperdagangkan atau telah mengalami penangguhan perdagangan di bursa efek selama 90 hari atau lebih sebelum tanggal penjualan terjadi.

Yang lebih tinggi dari:

  • Harga penutupan perdagangan harian di bursa efek satu hari sebelum penjualan berlangsung; atau
  • Harga penutupan harian rata-rata harian di bursa efek selama 12 bulan sebelum hari perdagangan terakhir untuk saham tersebut di bursa efek.


  1. Kerugian yang timbul dari penjualan saham treasury dengan harga yang lebih rendah dari harga pembelian kembali wajib untuk dilaporkan.


Perlu dicatat bahwa penjualan saham treasury yang dilakukan oleh perusahaan terbuka dapat dilakukan tanpa perlu mendapatkan persetujuan sebelumnya melalui RUPS perusahaan.[32] Namun, selambat-lambatnya 14 hari sebelum tanggal penjualan, perusahaan harus mengumumkan informasi yang membahas penjualan saham treasury kepada masyarakat umum dan harus menyerahkan bukti pengumuman tersebut kepada OJK.[33]

Lingkup informasi yang harus diumumkan tergantung pada saluran penjualan yang relevan, sebagaimana dirinci dalam tabel di bawah ini:[34]


Di Luar Bursa Efek

Melalui Bursa Efek

  1. Identitas pembeli;
  2. Periode di mana penjualan akan terjadi;
  3. Kegiatan usaha pembeli, jika pembeli bukan merupakan badan usaha; dan
  4. Hubungan antara pembeli dan penjual (yaitu perusahaan terbuka)
  1. Nama anggota bursa efek yang telah ditunjuk untuk melakukan penjualan;
  2. Periode di mana penjualan akan terjadi; dan
  3. Jumlah total saham yang akan dijual


Selain itu, semua penjualan saham tresury yang diselesaikan melalui bursa efek juga harus tunduk pada persyaratan tambahan berikut:[35]

  1. Penjualan hanya dilakukan melalui satu anggota bursa;
  2. Penjualan hanya dapat dilakukan 30 menit setelah pembukaan perdagangan sampai 30 menit sebelum penutupan perdagangan; dan
  3. Jumlah saham treasury yang dapat dijual setiap hari ditetapkan maksimum 20% dari total jumlah saham yang telah dibeli kembali oleh perusahaan terbuka.


  1. Insider Trading

Pihak tertentu dilarang melakukan transaksi apa pun yang melibatkan saham perusahaan terbuka yang telah mengalami proses pembelian kembali pada hari yang sama dengan saat pembelian kembali tersebut terjadi atau pada saat penjualan saham treasury telah terjadi. Pihak tersebut adalah:[36]

  1. Anggota Dewan Komisaris, Direksi, pekerja, dan pemegang saham utama perusahaan terbuka;
  2. Individu yang dapat memperoleh informasi dari dalam karena jabatan atau profesi mereka atau hubungan usaha dengan perusahaan terbuka; dan
  3. Pihak yang didefinisikan sebagai salah satu pihak yang diuraikan dalam bagian (a) atau bagian (b) di atas selama enam bulan sebelumnya tetapi tidak lagi didefinisikan seperti itu.


  1. Pembelian Kembali Saham Selama Periode Fluktuasi Signifikan Pasar

Fluktuasi pasar yang signifikan adalah suatu kondisi yang melibatkan penurunan kumulatif IHSG setidaknya 15% di bursa efek selama tiga hari bursa berturut-turut, atau kondisi lainnya, sebagaimana ditetapkan oleh OJK.[37] Pembelian kembali yang dilakukan selama periode fluktuasi pasar yang signifikan harus tunduk pada sejumlah persyaratan tambahan, sebagaimana diatur dalam POJK 3/2013, yang secara khusus membahas hal-hal berikut:

  1. Transparansi informasi;
  2. Pengalihan saham tresury;
  3. Penjualan saham tresury; dan
  4. Insider trading.


  1. Transparansi Informasi

Perusahaan terbuka yang ingin melakukan pembelian kembali saham selama periode fluktuasi pasar yang signifikan tidak diharuskan untuk memperoleh persetujuan terlebih dahulu melalui RUPS.[38] Namun demikian, perusahaan tersebut harus tetap menyampaikan informasi berikut kepada OJK dan bursa efek untuk keperluan transparansi informasi:[39]

  1. Estimasi jadwal, estimasi biaya pembelian kembali saham dan estimasi total nilai nominal semua saham yang akan dibeli kembali;
  2. Estimasi penurunan pendapatan perusahaan terbuka sebagai hasil dari pembelian kembali saham dan dampaknya terhadap biaya pendanaan perusahaan terbuka;
  3. Proforma saham perusahaan terbuka setelah penyelesaian pembelian kembali saham, dengan pertimbangan untuk setiap penurunan pendapatan;
  4. Batasan harga saham untuk pembelian kembali saham;
  5. Batasan jangka waktu untuk pembelian kembali saham;
  6. Metode yang akan digunakan untuk membeli kembali saham; dan
  7. Pembahasan dan analisis manajemen sehubungan dengan dampak pembelian kembali saham pada kegiatan usaha dan pertumbuhan perusahaan terbuka di masa mendatang.


Informasi tersebut harus diserahkan dalam tujuh hari bursa setelah selesainya fluktuasi pasar yang signifikan tersebut.[40]  


  1. Pelaksanaan Pembelian Kembali

Pembelian kembali dapat dilaksanakan sejak saat perusahaan terbuka menyerahkan informasi yang diuraikan di atas kepada OJK dan ke bursa efek hingga tiga bulan sesudahnya. Selama periode pembelian kembali ini, perusahaan terbuka hanya dapat membeli kembali maksimal 20% dari modal disetornya sementara transaksi pembelian kembali tersebut harus hanya dibantu oleh satu anggota bursa saja (jika pembelian kembali yang relevan sedang diselesaikan melalui bursa efek).[41]


  1. Pengalihan Saham Treasury

Dengan cara yang mirip dengan POJK 3o/2017, POJK 2/2013 juga mengharuskan perusahaan terbuka untuk menyelesaikan pengalihan saham treasury dalam jangka waktu enam tahun. Namun, periode ini dapat diperpanjang apabila kondisi yang didefinisikan sebagai fluktuasi pasar yang signifikan terjadi, asalkan perusahaan terbuka kembali ke jangka waktu semula setelah fluktuasi tersebut berakhir.[42]

Selama periode yang diuraikan di atas, perusahaan terbuka harus mengalihkan saham treasury mereka melalui metode berikut:[43]

  1. Penjualan melalui bursa efek atau di luar bursa efek;
  2. Penarikan melalui mekanisme pengurangan modal;
  3. Program employee/management stock option plan;
  4. Konversi utang menjadi saham; dan/atau
  5. Pelaksanaan waran.


  1. Penjualan Saham Treasury

Perusahaan terbuka hanya dapat menjual saham treasury mereka:[44]

  1. 30 hari setelah penyelesaian penuh pembelian kembali; atau
  2. Tiga bulan setelah berakhirnya periode pembelian kembali yang relevan.


Harga jual untuk saham treasury tidak boleh lebih rendah dari:[45]


Jenis Saham

Ambang Batas Harga Dasar

Saham yang terdaftar dan diperdagangkan melalui bursa efek

Yang lebih tinggi dari:

  • Harga penutupan perdagangan harian di bursa satu hari sebelum penjualan berlangsung; atau
  • Harga penutupan harian rata-rata harian di bursa efek selama 90 hari sebelum penjualan berlangsung

Saham yang tidak terdaftar di bursa efek

Harga pasar yang adil, sebagaimana ditentukan oleh penilai

Saham yang terdaftar di bursa efek tetapi belum diperdagangkan atau telah mengalami penangguhan perdagangan di bursa efek selama 90 hari atau lebih sebelum tanggal penjualan terjadi.

Yang lebih tinggi dari:

  • Harga pasar yang adil, sebagaimana ditentukan oleh penilai; atau
  • Harga penutupan rata-rata harian di bursa efek selama 12 bulan sebelum hari perdagangan terakhir untuk saham tersebut di bursa efek


Seperti halnya POJK 30/2017, penjualan saham treasury di bawah POJK 2/2013 juga harus tunduk pada berbagai persyaratan transparansi informasi, sebagaimana diuraikan dalam Bagian II.A.ii dari edisi ILD ini.[46]

Namun, penting untuk dicatat bahwa POJK 2/2013 tidak secara khusus melarang perusahaan terbuka untuk menjual saham treasury selama periode pembelian kembali, seperti halnya dalam POJK 30/2017. Selain itu, POJK 2/2013 memungkinkan perusahaan terbuka untuk menjual kembali saham treasury mereka selama periode penyelesaian pembelian kembali.


  1. Insider Trading

POJK 2/2013 juga melarang pihak-pihak tertentu yang terkait dengan perusahaan terbuka untuk melakukan transaksi yang melibatkan saham perusahaan selama periode pembelian kembali atau pada hari yang sama dengan penjualan saham treasury melalui bursa efek terjadi. Pihak-pihak ini dibahas dalam Bagian II.A.vi edisi ILD ini.[47]


  1. Lini Masa Transaksi
......

Subscribe to read more legal analysis.

Hukumonline Pro Intelligence

Platform AI hukum terpercaya sebagai solusi komprehensif riset Anda

professionalprofessionalProfessional Solutions
professionalprofessionalUniversity Solutions
*Syarat dan ketentuan berlaku

Pendahuluan

Pada intinya, buyback saham mencakup sebuah mekanisme dimana perusahaan dapat membeli kembali berbagai jumlah saham beredar mereka. Mekanisme dapat digunakan oleh perusahaan tertutup dan terbuka untuk berbagai tujuan dan dapat dilaksanakan baik secara sukarela maupun wajib, tergantung pada konteksnya.

Sebagai kerangka peraturan utama untuk pembelian kembali saham, Undang-Undang No. 40 tahun 2007 tentang Perseroan Terbatas (“UU Perusahaan”) menyatakan bahwa pembelian kembali saham adalah wajib ketika diminta oleh pemegang saham perusahaan yang menyampaikan penentangannya terhadap tindakan korporasi berikut:[1]

  1. Perubahan terhadap anggaran dasar (“AD”) perusahaan;
  2. Transfer atau pembebanan aset perusahaan yang bernilai lebih dari 50% dari aset bersih perusahaan; atau
  3. Penggabungan, peleburan, pengambilalihan, dan pemisahan.


Pembelian kembali saham yang dilaksanakan untuk tujuan selain di atas dapat dilakukan secara sukarela. Pembelian kembali saham biasanya dilakukan untuk tujuan komersial, termasuk untuk menambah nilai saham tersebut.[2]  

Terlepas dari motif yang mendasarinya, pembelian kembali saham wajib dilakukan sesuai dengan peraturan perundang-undangan yang berlaku. Seperti yang dijelaskan di atas, kerangka peraturan hukum utama yang membahas pembelian kembali usaha adalah UU Perusahaan. Namun, pembelian kembali saham yang dilakukan oleh perusahaan terbukan juga harus tunduk kepada persyaratan tambahan lainnya yang ditetapkan berdasarkan Peraturan Otoritas Jasa Keuangan (“OJK”) berikut:

  1. Peraturan OJK No. 2/POJK.04/2013 tentang Pembelian Kembali Saham Yang Dikeluarkan oleh Emiten atau Perusahaan Publik Dalam Kondisi Pasar Yang Berfluktuasi Secara Signifikan (“POJK 2/2013”);[3] dan
  2. Peraturan OJK No. 30/POJK.04/2017 tentang Pembelian Kembali Saham Yang Dikeluarkan Oleh Perusahaan Terbuka (“POJK 30/2017”).[4]


Edisi Indonesian Law Digest (ILD) kali ini akan membahas persyaratan dan prosedur yang harus dipatuhi oleh perusahaan tertutup dan terbuka ketika mereka melakukan pembelian kembali saham. Pembahasan tersebut akan dibagi menjadi:

  1. Pembelian Kembali Saham Oleh Perusahaan Tertutup:
  1. Persyaratan;
  2. Prosedur;
  3. Pengalihan Saham Treasury;
  1. Pembelian Kembali Saham Oleh Perusahaan Terbuka:
  1. Pembelian Kembali Saat Kondisi Pasar Normal:
  1. Rapat Umum Pemegang Saham (“RUPS”)
  2. Keterbukaan Informasi;
  3. Pelaksanaan Pembelian Kembali;
  4. Pengalihan Saham Treasury;
  5. Penjualan Saham Treasury;
  6. Insider Trading;
  1. Pembelian Kembali Saham Selama Periode Fluktuasi Signifikan Pasar:
  1. Keterbukaan Informasi;
  2. Pelaksanaan Pembelian Kembali;
  3. Pengalihan Saham Treasury;
  4. Penjualan Saham Treasury;
  5. Insider Trading;  
  1. Lini Masa Transaksi.


  1. Pembelian Kembali Saham Oleh Perusahaan Tertutup

Secara umum, persyaratan dan prosedur dasar yang membahas pembelian kembali saham diatur berdasarkan UU Perusahaan. Persyaratan dan prosedur ini berlaku untuk perusahaan terbuka dan tertutup. Namun, berbeda dengan perusahaan terbuka, perusahaan tertutup tidak diharuskan untuk mematuhi persyaratan tambahan yang ditetapkan dalam peraturan lain, termasuk sejumlah Peraturan OJK. Ini berarti bahwa persyaratan dan prosedur yang berlaku untuk pembelian kembali saham yang dilakukan oleh perusahaan tertutup sepenuhnya diatur dalam UU Perusahaan.


  1. Persyaratan

UU Perusahaan mewajibkan semua perseroan terbatas yang bertujuan untuk menyelesaikan pembelian kembali saham, baik secara sukarela atau wajib, untuk mematuhi persyaratan berikut ini:[5]

  1. Pembelian kembali saham tidak boleh mengakibatkan aset bersih[6] perusahaan turun hingga di bawah modal yang ditempatkan dan alokasi cadangan wajib perusahaan; dan
  2. Jumlah nilai nominal semua saham yang dibeli kembali oleh perusahaan dan semua gadai saham atau jaminan fidusia terkait dengan saham yang dimiliki oleh perusahaan itu sendiri dan/atau perusahaan lain yang sahamnya secara langsung atau tidak langsung dimiliki oleh perusahaan, tidak boleh lebih dari 10 % dari modal yang ditempatkan perusahaan, kecuali secara khusus dibahas berdasarkan undang-undang dan peraturan pasar modal yang berlaku.


Pembelian kembali saham yang tidak memenuhi persyaratan di atas akan dinyatakan batal demi hukum. Kemudian, kerugian yang dihasilkan dari pembelian kembali saham yang batal demi hukum tersebut akan menjadi tanggungan bersama Dewan Direksi (“Direksi”) perusahaan tersebut.[7]


  1. Prosedur

Prosedur secara keseluruhan untuk pembelian kembali saham yang dilakukan oleh perusahaan tertutup adalah sebagaimana dijelaskan dalam bagan alur berikut:


Berdasarkan diskusi baru-baru ini antara Hukum Online dan notaris terkemuka, setiap RUPS yang diadakan untuk menyelesaikan aksi korporasi (contoh: penggabungan, peleburan, atau pengambilalihan) juga dapat secara bersamaan memberikan persetujuan untuk pembelian kembali saham.


  1. Pengalihan Saham Treasury

Saham treasury (yaitu saham yang dibeli kembali oleh perusahaan) hanya dapat tetap berada dalam kepemilikan perusahaan selama maksimal tiga tahun.[8] Sementara mereka berada dalam kepemilikan perusahaan, saham yang dihasilkan dari pembelian kembali tidak dapat digunakan untuk memberikan suara dan tidak akan dihitung ketika menentukan kuorum RUPS. Selain itu, saham tersebut juga tidak berhak menerima dividen yang dibagikan.[9]

Setelah periode yang disebutkan di atas telah berakhir, saham tersebut harus dijual kepada pihak lain atau ditarik oleh perusahaan. Jika ditarik, maka perusahaan harus mengurangi modalnya.[10] Namun, pengurangan modal ini hanya dapat dilakukan setelah disetujui secara resmi melalui RUPS.[11]

Sebagai informasi tambahan, perusahaan juga dapat memilih untuk menerapkan employee/management stock plan untuk melepaskan saham yang dibeli kembali dari kepemilikannya.[12]


  1. Pembelian Kembali Oleh Perusahaan Terbuka

Seperti diuraikan di atas, pembelian kembali saham yang dilakukan oleh perusahaan terbuka tunduk pada sejumlah persyaratan tambahan sebagaimana diatur dalam POJK 30/2017 dan POJK 3/2013. Sementara POJK 30/2017 menguraikan persyaratan untuk pembelian kembali yang dilakukan selama kondisi pasar normal, POJK 3/2013 menguraikan persyaratan untuk pembelian kembali yang dilakukan selama periode fluktuasi pasar yang signifikan.

Namun, baik POJK 30/2017 dan POJK 3/2013 menyatakan bahwa semua pembelian kembali saham yang dilakukan oleh perusahaan terbuka tidak boleh melanggar salah satu dari larangan berikut, sebagaimana diatur dalam Undang-Undang No. 8 tahun 1995 tentang Pasar Modal (“UU Pasar Modal”):[13]

  1. Larangan menyebarluaskan informasi yang menyesatkan terkait dengan aktivitas perdagangan, kondisi pasar dan harga saham di bursa efek;
  2. Larangan untuk mempertahankan, meningkatkan atau menurunkan harga saham untuk mempengaruhi pihak lain untuk membeli, menjual atau mempertahankan saham; dan
  3. Larangan perdagangan orang dalam.


  1. Pembelian Kembali Selama Kondisi Pasar Normal

Secara umum, perusahaan terbuka yang ingin menyelesaikan pembelian kembali saham harus mematuhi berbagai persyaratan yang diatur dalam UU Perusahaan, sebagaimana dibahas dalam Bagian I.A edisi ILD ini.[14] Namun, POJK 30/2017 menetapkan sejumlah persyaratan tambahan yang harus dipenuhi oleh perusahaan terbuka sehubungan dengan hal-hal berikut:

  1. RUPS;
  2. Transparansi informasi;
  3. Pelaksanaan pembelian kembali saham;
  4. Pelepasan saham treasury;
  5. Penjualan saham treasury; dan
  6. Insider trading.


  1. RUPS

Seperti halnya UU Perusahaan, POJK 30/2017 juga mewajibkan perusahaan terbuka untuk mendapatkan persetujuan melalui RUPS sebelum menyelesaikan pembelian kembali saham. Namun, berbagai persyaratan dan prosedur yang harus dipenuhi oleh perusahaan terbuka ketika mengadakan RUPS diatur dalam Peraturan OJK No. 32/POJK.04/2014 tentang Rencana dan Penyelenggaraan Rapat Umum Pemegang Saham Perusahaan Terbuka, sebagaimana telah diubah dengan Peraturan OJK No. 10/POJK.04/2017 (secara bersama disebut sebagai “Peraturan 32/2014”).[15]


  1. Transparansi Informasi

Selain mengumumkan RUPS, perusahaan terbuka mana pun yang ingin membeli kembali saham mereka harus mengungkapkan informasi berikut kepada pemegang saham mereka:[16]

  1. Estimasi jadwal, estimasi biaya pembelian kembali saham dan estimasi total nilai nominal semua saham yang akan dibeli kembali;
  2. Penjelasan, pertimbangan dan penyebab yang mendasari pembelian kembali saham perusahaan terbuka;
  3. Estimasi penurunan pendapatan perusahaan terbuka sebagai hasil dari pembelian kembali saham dan dampaknya terhadap biaya pembiayaan perusahaan terbuka;
  4. Melakukan perolehan saham perusahaan publik setelah penyelesaian pembelian kembali saham yang relevan, dengan pertimbangan dibayar untuk setiap penurunan pendapatan;
  5. Batasan harga saham untuk pembelian kembali saham;
  6. Batasan jangka waktu untuk pembelian kembali saham;
  7. Metode yang akan digunakan untuk membeli kembali saham; dan
  8. Diskusi dan analisis manajemen sehubungan dengan dampak pembelian kembali saham pada kegiatan usaha dan pertumbuhan perusahaan terbuka di masa depan.


Setiap amandemen atau tambahan yang dibuat untuk informasi yang diungkapkan yang diuraikan di atas juga harus diumumkan kepada publik. Pengumuman harus dilakukan setidaknya dua hari kerja sebelum diadakannya RUPS.[17]

Selain itu, bukti dari pengumuman tersebut harus diserahkan kepada OJK dalam waktu dua hari kerja sejak pengumuman dibuat.[18]

Harus dicatat bahwa setiap perusahaan terbuka yang bertujuan untuk menyelesaikan pembelian kembali saham untuk alasan wajib (contoh: penggabungan, peleburan, pengambilalihan) juga harus mengumumkan informasi berikut kepada publik dan OJK:[19]

  1. Alasan pembelian kembali saham perusahaan terbuka;
  2. Identitas pemegang saham mana pun yang sahamnya dapat dibeli kembali oleh perusahaan terbuka;
  3. Harga saham dan prosedur untuk menentukan harga tersebut; dan
  4. Jangka waktu untuk penyelesaian pembelian kembali saham.


Dalam hal ini, pengumuman dan langkah-langkah transparansi informasi harus diselesaikan selambat-lambatnya dua hari setelah diadakannya RUPS yang menyetujui tindakan korporasi yang mendasarinya.[20]


  1. Pelaksanaan Pembelian Kembali

Perusahaan Terbuka diwajibkan untuk melaksanakan pembelian kembali saham dalam waktu 18 bulan dari disetujuinya pembelian kembali tersebut melalui RUPS.[21] Pembelian kembali dapat diselesaikan melalui dua cara, sebagaimana dijelaskan dalam tabel berikut:


Metode[22]

Persyaratan

Melalui bursa efek[23]

  1. Transaksi pembelian harus dilaksanakan melalui 1 (satu) Anggota Bursa Efek; dan
  2. Harga penawaran untuk pembelian kembali saham harus lebih rendah atau sama dengan harga transaksi sebelumnya.

Di luar bursa efek[24]

Jika saham terdaftar dan diperdagangkan melalui bursa efek

Harga pembelian kembali tertinggi adalah harga penutupan perdagangan harian rata-rata di bursa selama 90 hari sebelum tanggal pembelian kembali.

Jika saham tidak terdaftar di bursa efek

Harga pembelian kembali tertinggi adalah harga pasar yang adil, sebagaimana ditentukan oleh penilai.

Jika saham terdaftar di bursa efek tetapi belum diperdagangkan atau telah mengalami penangguhan perdagangan di bursa efek selama 90 hari atau lebih sebelum tanggal pembelian kembali yang relevan

Harga pembelian kembali tertinggi adalah yang terendah dari dua harga berikut:

  1. Harga pasar wajar, sebagaimana ditentukan oleh penilai; atau
  2. Harga penutupan rata-rata harian di bursa efek selama 12 bulan sejak hari perdagangan terakhir perusahaan terbuka di bursa efek.  


Namun, perusahaan terbuka yang sahamnya terdaftar dalam bursa efek dilarang untuk membeli kembali sahamnya apabila pembelian kembali tersebut akan mengakibatkan penurunan jumlah saham secara signifikan dan dengan kemudian mempengaruhi likuiditas saham pada bursa efek.[25]

Penting dicatat bahwa perusahaan terbuka diwajibkan untuk melaporkan hasil dari pembelian kembali saham mereka kepada OJK setiap enam bulan sekali, khususnya di bulan Juni dan Desember. Batas akhir penyerahan laporan tersebut adalah 15 Juli dan 15 Januari.[26]


  1. Pengalihan Saham Treasury

POJK 30/2017 mewajibkan perusahaan terbuka untuk mengalihkan saham treasury mereka melalui beberapa tindakan berikut:[27]

  1. Penjualan baik di bursa efek maupun di luar bursa efek;
  2. Ditarik kembali dengan cara pengurangan modal;
  3. Pelaksanaan program kepemilikan saham oleh karyawan/manajemen;
  4. Pelaksanaan konversi efek bersifat ekuitas; dan/atau
  5. Cara lain yang disetujui OJK.


Cara pengalihan yang disebutkan di atas harus diselesaikan dalam waktu enam tahun, sebagai berikut:[28]

  1. Tiga tahun sejak penyelesaian transaksi pembelian kembali;
  2. Dua tahun dari akhir periode tiga tahun pertama untuk melanjutkan pengalihan saham treasury; dan
  3. Satu tahun dari akhir periode dua tahun yang disebutkan di atas untuk menyelesaikan pengalihan semua saham treasury yang relevan.


Namun, periode yang diamanatkan untuk penjualan saham treasury (baik melalui bursa efek maupun tidak) dapat ditunda dalam kondisi berikut:[29]

  1. Indeks harga saham gabungan (“IHSG”) Indonesia di bursa efek turun lebih dari 10% dari IHSG yang diumumkan selama satu hari bursa sebelumnya untuk periode tiga hari bursa berturut-turut;
  2. Bursa efek dimana saham dicatat dan diperdagangkan ditutup;
  3. Perdagangan saham melalui bursa efek tersebut dihentikan; dan/atau
  4. Bencana alam, perang, kerusuhan, kebakaran hutan dan/atau pemogokan pekerja secara signifikan mempengaruhi kelangsungan kegiatan usaha perusahaan terbuka.


Jika keadaan tersebut tidak berlaku lagi, maka perusahaan terbuka harus kembali ke jangka waktu asli untuk pengalihan saham treasury.[30]


  1. Penjualan Saham Treasury

Perusahaan terbuka yang mengalihkan saham treasury melalui metode penjualan harus memenuhi persyaratan berikut:[31]

  1. Pengalihan hanya dapat dilakukan setelah 30 hari sejak penyelesaian pembelian kembali;
  2. Pengalihan tidak boleh dilakukan dalam periode yang sama dengan periode transaksi pembelian kembali; dan
  3. Perusahaan harus memastikan bahwa harga jual saham treasury tidak lebih rendah dari harga pembelian kembali rata-rata dan juga harus mematuhi kriteria ambang batas harga dasar sebagai berikut:


Jenis Saham

Ambang Batas Harga Dasar

Saham yang terdaftar dan diperdagangkan melalui bursa efek

Yang lebih tinggi dari:

  • Harga penutupan perdagangan harian di bursa satu hari sebelum penjualan berlangsung; atau
  • Harga penutupan harian rata-rata harian di bursa saham selama 90 hari sebelum penjualan berlangsung

Saham yang tidak terdaftar di bursa efek

Harga pasar yang adil, sebagaimana ditentukan oleh penilai

Saham yang terdaftar di bursa efek tetapi belum diperdagangkan atau telah mengalami penangguhan perdagangan di bursa efek selama 90 hari atau lebih sebelum tanggal penjualan terjadi.

Yang lebih tinggi dari:

  • Harga penutupan perdagangan harian di bursa efek satu hari sebelum penjualan berlangsung; atau
  • Harga penutupan harian rata-rata harian di bursa efek selama 12 bulan sebelum hari perdagangan terakhir untuk saham tersebut di bursa efek.


  1. Kerugian yang timbul dari penjualan saham treasury dengan harga yang lebih rendah dari harga pembelian kembali wajib untuk dilaporkan.


Perlu dicatat bahwa penjualan saham treasury yang dilakukan oleh perusahaan terbuka dapat dilakukan tanpa perlu mendapatkan persetujuan sebelumnya melalui RUPS perusahaan.[32] Namun, selambat-lambatnya 14 hari sebelum tanggal penjualan, perusahaan harus mengumumkan informasi yang membahas penjualan saham treasury kepada masyarakat umum dan harus menyerahkan bukti pengumuman tersebut kepada OJK.[33]

Lingkup informasi yang harus diumumkan tergantung pada saluran penjualan yang relevan, sebagaimana dirinci dalam tabel di bawah ini:[34]


Di Luar Bursa Efek

Melalui Bursa Efek

  1. Identitas pembeli;
  2. Periode di mana penjualan akan terjadi;
  3. Kegiatan usaha pembeli, jika pembeli bukan merupakan badan usaha; dan
  4. Hubungan antara pembeli dan penjual (yaitu perusahaan terbuka)
  1. Nama anggota bursa efek yang telah ditunjuk untuk melakukan penjualan;
  2. Periode di mana penjualan akan terjadi; dan
  3. Jumlah total saham yang akan dijual


Selain itu, semua penjualan saham tresury yang diselesaikan melalui bursa efek juga harus tunduk pada persyaratan tambahan berikut:[35]

  1. Penjualan hanya dilakukan melalui satu anggota bursa;
  2. Penjualan hanya dapat dilakukan 30 menit setelah pembukaan perdagangan sampai 30 menit sebelum penutupan perdagangan; dan
  3. Jumlah saham treasury yang dapat dijual setiap hari ditetapkan maksimum 20% dari total jumlah saham yang telah dibeli kembali oleh perusahaan terbuka.


  1. Insider Trading

Pihak tertentu dilarang melakukan transaksi apa pun yang melibatkan saham perusahaan terbuka yang telah mengalami proses pembelian kembali pada hari yang sama dengan saat pembelian kembali tersebut terjadi atau pada saat penjualan saham treasury telah terjadi. Pihak tersebut adalah:[36]

  1. Anggota Dewan Komisaris, Direksi, pekerja, dan pemegang saham utama perusahaan terbuka;
  2. Individu yang dapat memperoleh informasi dari dalam karena jabatan atau profesi mereka atau hubungan usaha dengan perusahaan terbuka; dan
  3. Pihak yang didefinisikan sebagai salah satu pihak yang diuraikan dalam bagian (a) atau bagian (b) di atas selama enam bulan sebelumnya tetapi tidak lagi didefinisikan seperti itu.


  1. Pembelian Kembali Saham Selama Periode Fluktuasi Signifikan Pasar

Fluktuasi pasar yang signifikan adalah suatu kondisi yang melibatkan penurunan kumulatif IHSG setidaknya 15% di bursa efek selama tiga hari bursa berturut-turut, atau kondisi lainnya, sebagaimana ditetapkan oleh OJK.[37] Pembelian kembali yang dilakukan selama periode fluktuasi pasar yang signifikan harus tunduk pada sejumlah persyaratan tambahan, sebagaimana diatur dalam POJK 3/2013, yang secara khusus membahas hal-hal berikut:

  1. Transparansi informasi;
  2. Pengalihan saham tresury;
  3. Penjualan saham tresury; dan
  4. Insider trading.


  1. Transparansi Informasi

Perusahaan terbuka yang ingin melakukan pembelian kembali saham selama periode fluktuasi pasar yang signifikan tidak diharuskan untuk memperoleh persetujuan terlebih dahulu melalui RUPS.[38] Namun demikian, perusahaan tersebut harus tetap menyampaikan informasi berikut kepada OJK dan bursa efek untuk keperluan transparansi informasi:[39]

  1. Estimasi jadwal, estimasi biaya pembelian kembali saham dan estimasi total nilai nominal semua saham yang akan dibeli kembali;
  2. Estimasi penurunan pendapatan perusahaan terbuka sebagai hasil dari pembelian kembali saham dan dampaknya terhadap biaya pendanaan perusahaan terbuka;
  3. Proforma saham perusahaan terbuka setelah penyelesaian pembelian kembali saham, dengan pertimbangan untuk setiap penurunan pendapatan;
  4. Batasan harga saham untuk pembelian kembali saham;
  5. Batasan jangka waktu untuk pembelian kembali saham;
  6. Metode yang akan digunakan untuk membeli kembali saham; dan
  7. Pembahasan dan analisis manajemen sehubungan dengan dampak pembelian kembali saham pada kegiatan usaha dan pertumbuhan perusahaan terbuka di masa mendatang.


Informasi tersebut harus diserahkan dalam tujuh hari bursa setelah selesainya fluktuasi pasar yang signifikan tersebut.[40]  


  1. Pelaksanaan Pembelian Kembali

Pembelian kembali dapat dilaksanakan sejak saat perusahaan terbuka menyerahkan informasi yang diuraikan di atas kepada OJK dan ke bursa efek hingga tiga bulan sesudahnya. Selama periode pembelian kembali ini, perusahaan terbuka hanya dapat membeli kembali maksimal 20% dari modal disetornya sementara transaksi pembelian kembali tersebut harus hanya dibantu oleh satu anggota bursa saja (jika pembelian kembali yang relevan sedang diselesaikan melalui bursa efek).[41]


  1. Pengalihan Saham Treasury

Dengan cara yang mirip dengan POJK 3o/2017, POJK 2/2013 juga mengharuskan perusahaan terbuka untuk menyelesaikan pengalihan saham treasury dalam jangka waktu enam tahun. Namun, periode ini dapat diperpanjang apabila kondisi yang didefinisikan sebagai fluktuasi pasar yang signifikan terjadi, asalkan perusahaan terbuka kembali ke jangka waktu semula setelah fluktuasi tersebut berakhir.[42]

Selama periode yang diuraikan di atas, perusahaan terbuka harus mengalihkan saham treasury mereka melalui metode berikut:[43]

  1. Penjualan melalui bursa efek atau di luar bursa efek;
  2. Penarikan melalui mekanisme pengurangan modal;
  3. Program employee/management stock option plan;
  4. Konversi utang menjadi saham; dan/atau
  5. Pelaksanaan waran.


  1. Penjualan Saham Treasury

Perusahaan terbuka hanya dapat menjual saham treasury mereka:[44]

  1. 30 hari setelah penyelesaian penuh pembelian kembali; atau
  2. Tiga bulan setelah berakhirnya periode pembelian kembali yang relevan.


Harga jual untuk saham treasury tidak boleh lebih rendah dari:[45]


Jenis Saham

Ambang Batas Harga Dasar

Saham yang terdaftar dan diperdagangkan melalui bursa efek

Yang lebih tinggi dari:

  • Harga penutupan perdagangan harian di bursa satu hari sebelum penjualan berlangsung; atau
  • Harga penutupan harian rata-rata harian di bursa efek selama 90 hari sebelum penjualan berlangsung

Saham yang tidak terdaftar di bursa efek

Harga pasar yang adil, sebagaimana ditentukan oleh penilai

Saham yang terdaftar di bursa efek tetapi belum diperdagangkan atau telah mengalami penangguhan perdagangan di bursa efek selama 90 hari atau lebih sebelum tanggal penjualan terjadi.

Yang lebih tinggi dari:

  • Harga pasar yang adil, sebagaimana ditentukan oleh penilai; atau
  • Harga penutupan rata-rata harian di bursa efek selama 12 bulan sebelum hari perdagangan terakhir untuk saham tersebut di bursa efek


Seperti halnya POJK 30/2017, penjualan saham treasury di bawah POJK 2/2013 juga harus tunduk pada berbagai persyaratan transparansi informasi, sebagaimana diuraikan dalam Bagian II.A.ii dari edisi ILD ini.[46]

Namun, penting untuk dicatat bahwa POJK 2/2013 tidak secara khusus melarang perusahaan terbuka untuk menjual saham treasury selama periode pembelian kembali, seperti halnya dalam POJK 30/2017. Selain itu, POJK 2/2013 memungkinkan perusahaan terbuka untuk menjual kembali saham treasury mereka selama periode penyelesaian pembelian kembali.


  1. Insider Trading

POJK 2/2013 juga melarang pihak-pihak tertentu yang terkait dengan perusahaan terbuka untuk melakukan transaksi yang melibatkan saham perusahaan selama periode pembelian kembali atau pada hari yang sama dengan penjualan saham treasury melalui bursa efek terjadi. Pihak-pihak ini dibahas dalam Bagian II.A.vi edisi ILD ini.[47]


  1. Lini Masa Transaksi
......

Subscribe to read more legal analysis.

Hukumonline Pro Intelligence

Platform AI hukum terpercaya sebagai solusi komprehensif riset Anda

professionalprofessionalProfessional Solutions
professionalprofessionalUniversity Solutions
*Syarat dan ketentuan berlaku
2026 Hak Cipta Milik Hukumonline.com
Cookies Info