| Issue Number : 558

Kerangka Hukum Baru untuk Uang Elektronik

Pengantar

Dalam beberapa tahun terakhir, penggunaan uang elektronik ("Uang Elektronik") telah menjadi sebuah kebiasaan dalam kehidupan sehari-hari di Indonesia. Bahkan, banyak merchant yang sekarang hanya menerima pembayaran melalui Uang Elektronik, seperti pada gerbang jalan tol, layanan parkir pribadi, dll. Menurut data yang dipaparkan oleh KataData, pada tahun 2017, transaksi Uang Elektronik meningkat sebesar 60% dibandingkan tahun 2016, angka tersebut mencapai total Rp 8,77 triliun.[1]

Mengingat pertumbuhan pesat dalam transaksi Uang Elektronik ini, Bank Indonesia ("BI") baru-baru ini menetapkan aturan baru untuk pengusaha yang beroperasi dalam sektor ini melalui penerbitan Peraturan BI No. 20/6/PBI/2018 tentang Uang Elektronik ("PBI 20/2018"). Peraturan ini mencabut dan menggantikan peraturan pertama BI yang membahas Uang Elektronik pada tahun 2009, yaitu Peraturan BI No. 11/12/PBI/2009 tentang Uang Elektronik, sebagaimana telah beberapa kali diubah, terakhir melalui penerbitan Peraturan BI No. 18/17/PBI/2016 (“PBI 11/2009”).[2]

Indonesian Law Digest (ILD) edisi minggu ini akan membahas beberapa masalah utama yang terkait dengan PBI 20/2018 dan akan membandingkan kerangka baru dengan PBI 11/2009. Hal-hal yang akan menjadi bahasan dalam edisi kali ini adalah:

  1. Definisi dan jenis Uang Elektronik;
  2. Perizinan dan persetujuan Uang Elektronik:
    1. Perizinan;
    2. Persetujuan; dan
    3. Mekanisme pemrosesan izin dan persetujuan.
  3. Pemegang saham pengendali;
  4. Kewajiban penyelenggara Uang Elektronik;
  5. Penyelenggaraan Uang Elektronik:
    1. Batas Nilai Deposit dan Mata Uang;
    2. Fitur layanan penerbit;
    3. Dana float;
    4. Biaya transaksi Uang Elektronik; dan
  6. Larangan.


Definisi dan Jenis Uang Elektronik

PBI 20/2018 menetapkan definisi baru tentang Uang Elektronik, yaitu instrumen pembayaran yang memenuhi ketentuan-ketentuan sebagai berikut:[3]

  1. Harus diterbitkan berdasarkan nilai uang yang disetorkan sebelumnya pada penerbit Uang Elektronik ("Penerbit");
  2. Harus disimpan secara elektronik dalam suatu media server atau chip; dan
  3. Uang Elektronik tidak boleh diklasifikasikan sebagai simpanan berdasarkan UU No. 7 tahun 1992 tentang Perbankan, sebagaimana telah diubah oleh UU No. 10 tahun 1998.

Sebelumnya, PBI 11/2009 membatasi penggunaan Uang Elektronik dengan hanya mengizinkan penggunaan Uang Elektronik sebagai instrumen pembayaran oleh merchant yang bukan merupakan penerbit Uang Elektronik tersebut. Sebagai konsekuensi dari kriteria ini, pembayaran kartu closed-loop tidak masuk ke dalam kategori Uang Elektronik (hal ini akan dibahas nanti).[4]

Uang Elektronik dapat diselenggarakan oleh penyelenggara-penyelenggara yang tertera di bawah ini ("Penyelenggara"):[5]

Penyelenggara

Deskripsi

Penerbit[6]

Pihak yang menerbitkan Uang Elektronik.

Acquirer[7]

Pihak yang: 1) Bekerja sama dengan penyedia barang dan/atau jasa (“Penyedia”) agar Penyedia mampu untuk memproses transaksi Uang Elektronik; dan 2) Bertanggung jawab atas penyelesaian pembayaran pada Penyedia.

Prinsipal[8]

Pihak yang bertanggung jawab atas: 1) Penerusan data transaksi Uang Elektronik melalui jaringan; 2) Pelaksanaan berbagai hak dan kewajiban; 3) Penyelesaian pembayaran; dan 4) Penetapan mekanisme dan prosedur bisnis untuk Penerbit dan/atau Acquirer berdasarkan perhitungan yang dibuat oleh penyelenggara kliring.

Penyelenggara Switching[9]

Pihak yang menyediakan infrastruktur yang berfungsi sebagai pusat dan/atau penghubung penerusan data transaksi pembayaran dengan menggunakan Uang Elektronik.

Penyelenggara Kliring[10]

Pihak yang melakukan perhitungan hak dan kewajiban keuangan Penerbit dan/atau acquirer setelah pelaksanaan transaksi Uang Elektronik.

Penyelenggara Penyelesaian Akhir[11]

Pihak yang bertanggung jawab untuk melakukan penyelesaian terkait dengan hak dan kewajiban keuangan Penerbit dan/atau acquirer berdasarkan perhitungan yang dibuat oleh penyelenggara kliring.


Saat ini, PBI 20/2018 menetapkan berbagai kategori dan fungsi Uang Elektronik, sebagaimana yang dapat dilihat pada tabel di bawah ini:[12]

Kategorisasi

Jenis

Ruang lingkup penyelenggaraan

  1. Closed loop adalah Uang Elektronik yang dapat digunakan sebagai instrumen pembayaran untuk barang dan/atau jasa yang disediakan oleh Penerbit (contohnya: Uang Elektronik yang digunakan pada tempat makan, kedai kopi, dll.);
  2. Open loop adalah Uang Elektronik yang dapat digunakan sebagai instrumen pembayaran untuk barang dan/atau jasa yang tidak disediakan oleh Penerbit.

Uang Elektronik open loop mencakup Uang Elektronik yang dapat digunakan sebagai instrumen pembayaran untuk tiap barang dan/atau jasa yang ditawarkan oleh perusahaan yang berafiliasi dengan Penerbit terkait, misalnya group holding, waralaba, dan jaringan ritel online.

Media penyimpanan

  1. Service-based Uang Elektronik dan
  2. Chip-based Uang Elektronik

Pencatatan data identitas pengguna

  1. Unregistered, untuk data identitas pengguna yang tidak terdaftar dan tidak tercatat pada Penerbit;
  2. Registered, untuk data identitas pengguna yang terdaftar dan tercatat pada Penerbit.


Sebelumnya, PBI 11/2009 tidak mengkategorikan Uang Elektronik pada jenis open loop dan closed loop yang disebutkan di atas.[13]


Perizinan dan Persetujuan Uang Elektronik

Perizinan

Penyelenggara diharuskan untuk mendapatkan izin dari BI, kecuali Penerbit closed loop Uang Elektronik yang diizinkan untuk mengelola dananya sendiri ("Dana Float") sebesar kurang dari Rp 1 miliar. Izin tersebut harus diterbitkan berdasarkan kelompok penyelenggara pembayaran yang dipilih oleh Penyelenggara ("Kelompok Penyelenggara Pembayaran"), yang sekarang dikategorikan sebagai berikut:[14]

Kelompok Penyelenggara Pembayaran

Rincian

Front end (customer facing)

Kategori ini adalah Penyelenggara yang menyediakan jasa sistem pembayaran kepada pelanggan maupun Penyedia. Penyelenggara pada kelompok ini terdiri dari Penerbit, acquirer, penyelenggara payment gateway, penyelenggara dompet elektronik dan penyelenggara transfer dana.

Backend (non-costumer facing)

Kategori ini adalah Penyelenggara yang menyediakan infrastruktur untuk penyelenggara sistem pembayaran untuk pemrosesan transaksi pembayaran. Penyelenggara yang termasuk pada kelompok ini adalah prinsipal, penyelenggara switching, penyelenggara kliring dan penyelenggara penyelesaian akhir.


Untuk mendapatkan izin, Penyelenggara diharuskan untuk memenuhi sejumlah persyaratan umum (Pasal 6 - 12), bertindak sesuai dengan kelayakan (Pasal 13) dan mematuhi sejumlah kewajiban yang berkaitan dengan pernyataan dan jaminan (Pasal 14) yang harus diserahkan secara tertulis kepada BI. Ketiga unsur di atas sebelumnya tidak dibahas dalam PBI 11/2009.[15]

Terkait dengan persyaratan umum, Penyelenggara harus berbentuk bank atau non-bank yang berbadan hukum perseroan terbatas ("PT"). Selain itu, mayoritas anggota dewan direksi (“Dewan Direksi”) Penyelenggara harus berdomisili di Indonesia.[16] Selanjutnya, ada sejumlah persyaratan umum tambahan untuk jenis-jenis Penyelenggara sebagai berikut:

Penyelenggara

Rincian

Penerbit[17]

Penerbit non-bank harus memenuhi persyaratan berikut:

  1. Modal disetor minimum

Tingkat modal yang disetor harus berjumlah paling sedikit Rp 3 miliar. Penerbit diminta untuk mempertahankan tingkat modal disetor ini selama durasi operasi bisnis mereka dan juga untuk melakukan penyesuaian dengan status Dana Float yang terkait, sebagaimana yang akan dijelaskan lebih lanjut dalam bagian berikut.

Penerbit non-bank yang sudah beroperasi sebelum diterbitkannya PBI 20/2018 juga harus memenuhi persyaratan modal wajib ini sebelum 4 November 2018.

  1. Batas minimum Indonesia

Warga negara Indonesia dan/atau badan hukum Indonesia harus memiliki setidaknya 51% dari setiap saham Penyelenggara. Penerbit yang telah beroperasi sebelum penerbitan PBI 20/2018 juga harus mematuhi batas minimum ini pada tiap perubahan kepemilikan saham mereka.

Acquirer, Prinsipal, Penyelenggara Switching, Penyelenggara Kliring dan/atau Penyelenggara Penyelesaian Akhir (yang secara kolektif disebut sebagai “Penyelenggara Bukan Penerbit”)

  1. Penyelenggara Bukan Penerbit (kecuali acquirer) yang menyampaikan permohonan perizinan pada BI harus memenuhi persentase kepemilikan saham yang diatur dalam Peraturan BI No. 18/40/2016 tentang Penyelenggaraan Pemrosesan Transaksi Pembayaran.[18]
  2. Penyelenggara Bukan Penerbit harus mematuhi Peraturan BI No. 19/8/PBI/2017 tentang Gerbang Pembayaran Nasional.[19]


Sehubungan dengan kelayakan hukum, Penyelenggara harus memenuhi kewajiban berikut ini:[20]

Aspek Kelayakan

Cakupan Minimum

Kelembagaan dan Hukum

  1. Legalitas dan profil perusahaan (contoh: kepemilikan dokumen profil perusahaan, anggaran dasar, izin perusahaan dan seterusnya); dan
  2. Harus memenuhi standar hukum yang berkaitan dengan penyelenggaraan Uang Elektronik (contoh: kontrak antara Penyelenggara dengan pihak kedua).

Bisnis dan Operasi

  1. Analisis kelayakan bisnis (contoh: rencana bisnis, target pasar, dll.);
  2. Kesiapan tiap operasi, sistem, dan teknologi informasi yang digunakan/diimplementasikan (contoh: kepemilikan dokumen yang mendeskripsikan rencana fasilitas, alat, lokasi, dll.); dan seterusnya.

Tata Kelola, Risiko, dan Pengendalian

Kebijakan dan prosedur yang berkaitan dengan:

  1. Pelaksanaan manajemen risiko;
  2. Pelaksanaan anti pencucian uang dan kebijakan untuk pencegahan pendanaan terorisme (hanya untuk Penerbit); dan seterusnya.


Berkaitan dengan pernyataan dan jaminan, Penyelenggara, melalui Dewan Direksi atau perwakilannya, diwajibkan untuk menandatangani dokumen pernyataan dan jaminan bersamaan dengan pernyataan yang dikeluarkan oleh konsultan hukum independen berdasarkan hasil dari proses uji tuntas hukum. Pernyataan dan jaminan setidaknya harus membahas hal-hal berikut yang terkait dengan Penyelenggara:[21]

  1. Harus didirikan berdasarkan hukum Indonesia;
  2. Tidak dalam kondisi wanprestasi, tidak dalam pengenaan sanksi oleh otoritas terkait dan/atau tidak terlibat dalam perkara pidana atau perdata yang pada akhirnya dapat berdampak pada keberlangsungan bisnis Penyelenggara;
  3. Tidak terlibat dalam pailit atau permohonan penundaan kewajiban pembayaran utang yang telah diserahkan kepada Penyelenggara; dan
  4. Harus berkomitmen untuk:
    1. Mematuhi ketentuan peraturan perundang-undangan, termasuk afiliasi mereka;
    2. Tidak memindahkan kantor pusat ke luar negeri dan memastikan bahwa kantor pusat mereka cukup mampu menyelenggarakan Uang Elektronik di Indonesia; dll.

Sebagai catatan tambahan, Penyelenggara yang sudah beroperasi sebelum penetapan PBI 20/2018 diharuskan untuk melengkapi persyaratan perizinan di atas dengan memenuhi syarat dan ketentuan sebagai berikut:

  1. Pihak-pihak berikut harus telah memproses izin mereka selambat-lambatnya pada 4 November 2018: a) Penerbit Uang Elektronik open-loop dengan Dana Float kurang dari IDR 1 miliar; b) Penerbit Uang Elektronik closed-loop dengan Dana Float ≥ Rp1 miliar;[22]
  2. Penyelenggara harus memproses izin baru mereka melalui BI jika Penyelenggara memiliki sejumlah izin dan melibatkan Kelompok Penyelenggara Pembayaran yang berbeda;[23] dan
  3. Tanggal validitas terakhir untuk izin yang diterbitkan untuk Penyelenggara yang telah beroperasi sebelum ditetapkannya PBI 20/2018 adalah 4 Mei 2023.[24]


Persetujuan

Penyelenggara diharuskan untuk mendapatkan persetujuan resmi dari BI sebelum melaksanakan salah satu dari kegiatan berikut ini:[25]

Activity

Scope

Bisnis Uang Elektronik dan pengembangan produk

Pengembangan fitur, jenis produk, jasa dan/atau fasilitas baru yang berkaitan dengan kegiatan Uang Elektronik yang telah berjalan (contoh: fasilitas pengisian ulang, inovasi produk, dll.). Sebelum mendapatkan persetujuan, Penyelenggara harus memenuhi persyaratan sebagai berikut:

  1. Kesiapan operasional (contoh: rekomendasi harus telah diterbitkan oleh otoritas yang relevan, harus memberikan informasi umum yang berkaitan dengan Uang Elektronik yang terkait, dll.);
  2. Keamanan dan keandalan sistem (contoh: hasil audit, prosedur pengendalian keamanan, dan sebagainya);
  3. Penerapan manajemen risiko (contoh: hasil penilaian manajemen risiko);
  4. Perlindungan konsumen; dan
  5. Hasil pengawasan terhadap kinerja Penyelenggara (contoh: kepatuhan pada peraturan perundang-undangan yang berlaku, performa keuangan dan sebagainya).

Kerjasama dengan pihak:

  1. Penyelenggara dan/atau penyelenggara jasa sistem pembayaran lain;
  2. Penyelenggara penunjang; dan/atau
  3. Pihak lain


Untuk terlibat dalam kerjasama dengan tiap pihak yang tertulis pada nomor (1) dan (3), izin harus terlebih dahulu didapatkan dari otoritas berikut ini:

  1. BI (untuk Penyelenggara dan/atau penyelenggara sistem pembayaran yang terlibat dalam bisnis dan berdomisili di Indonesia);
  2. Otoritas terkait (untuk penyelenggara asing dan/atau penyelenggara sistem pembayaran asing yang berdomisili di luar negeri).


Hal-hal di bawah ini akan dipertimbangkan dalam penerbitan persetujuan yang terkait:

  1. Legalitas dan profil pihak yang akan diajak bekerja sama (contoh: dokumen profil perusahaan, izin korporasi dan sebagainya);
  2. Kompetensi dari pihak yang akan diajak bekerja sama (contoh: rekam jejak dari pihak terkait);
  3. Kinerja dari pihak yang akan diajak bekerja sama (contoh: pernyataan keuangan dari pihak terkait);
  4. Infrastruktur dan keamanan dan keandalan sistem (contoh: infrastruktur dan sistem yang terkait harus memenuhi standar nasional atau internasional);
  5. Hukum yang berlaku (contoh: kejelasan mengenai lingkup kerjasama, hak dan kewajiban tiap pihak, dan sebagainya);
  6. Hasil pengawasan terhadap kinerja Penyelenggara (contoh: kepatuhan pada peraturan perundang-undangan yang berlaku, performa keuangan dan sebagainya).


Mekanisme persetujuan ini sebelumnya tidak tercakup dalam PBI 11/2009 yang menyatakan bahwa tiap Penerbit yang berusaha mengembangkan bisnis dan produk yang berkaitan dengan Uang Elektronik diminta untuk menyerahkan laporan kepada BI.[26]


Mekanisme Pemrosesan Izin dan Persetujuan

Secara umum, proses perizinan dan persetujuan adalah sebagai berikut:[27]
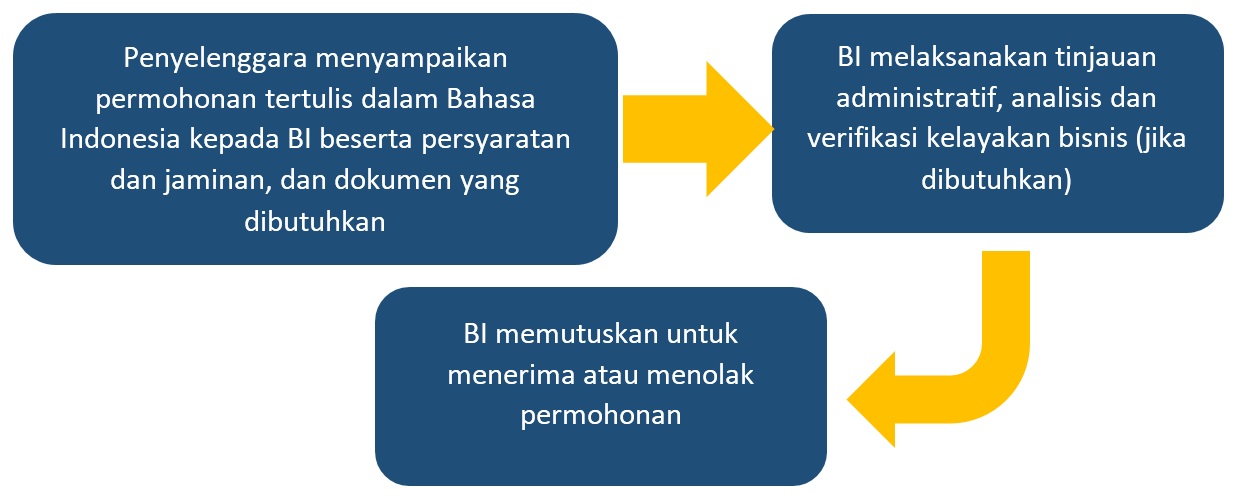
 

Penting untuk dicatat bahwa selama proses penerbitan perizinan dan persetujuan, BI diperbolehkan untuk menyelenggarakan penilaian kemampuan dan kepatutan mengenai pemegang saham pengendali, keanggotaan Dewan Direksi dan keanggotaan dewan komisaris ("Dewan Komisaris") yang terkait. Penilaian kemampuan dan kepatutan akan membahas hal-hal yang berkaitan dengan integritas, reputasi keuangan dan kompetensi keuangan. Proses penilaian ini akan dilaksanakan oleh BI jika salah satu keadaan berikut berlaku:[28]

  1. Ada rencana perubahan dalam pemegang saham pengendali, keanggotaan Dewan Direksi dan/atau keanggotaan Dewan Komisaris; atau
  2. Hasil dari proses pengawasan menunjukkan adanya pelanggaran dan/atau tindakan penipuan yang dilakukan oleh pemegang saham pengendali, keanggotaan Dewan Direksi dan/atau keanggotaan Dewan Komisaris yang berpotensi memiliki dampak signifikan terhadap penyelenggaraan Uang Elektronik.


Setelah diterbitkan, izin akan tetap berlaku untuk jangka waktu lima tahun dan dapat diperpanjang. Permohonan untuk perpanjangan ini harus diajukan dalam waktu enam bulan dari jatuh tempo izin terkait.[29]

Penilaian kemampuan dan kepatutan pemegang saham pengendali dan keanggotaan Dewan Direksi dan Dewan Komisaris tidak dibahas sebelumnya dalam kerangka PBI 11/2009.


Pemegang Saham Pengendali

PBI 20/2018 mendefinisikan pemegang saham pengendali, termasuk pemegang saham utama, sebagai pihak yang memenuhi kriteria sebagai berikut:[30]

  1. Harus memiliki saham perusahaan sebesar ≥ 25% dan harus memiliki hak suara; atau
  2. Harus memiliki saham perusahaan sebesar ≤ 25% dari saham Penyelenggara dan harus memiliki hak suara, serta pengendalian langsung dan tidak langsung atas Penyelenggara dengan memiliki wewenang untuk:
    1. Menyetujui, mengangkat dan/atau menurunkan anggota Dewan Komisaris dan/atau anggota Dewan Direksi;
    2. Menentukan kebijakan strategis untuk Penyelenggara; dan/atau
    3. Melaksanakan hak opsional atau hak lain yang berkaitan dengan saham kepemilikan yang, jika diterapkan, akan menyebabkan pihak tersebut memiliki dan/atau mengendalikan saham Penyelenggara.


PBI 20/2018 melarang pemegang saham pengendali untuk terlibat dalam salah satu praktik berikut:[31]

  1. Menjadi pemegang saham pengendali di lebih dari satu Penyelenggara non-bank yang memiliki izin serupa untuk penyelenggara sistem pembayaran. Misalnya, menjadi pemegang saham pengendali di dua Penerbit; dan/atau
  2. Menjadi pemegang saham pengendali di lebih dari satu Penyelenggara non-bank dan Kelompok Penyelenggara Pembayaran yang berbeda. Misalnya, menjadi pemegang saham pengendali pada dua Penyelenggara yang salah satunya memiliki izin sebagai Penerbit sedangkan yang lainnya adalah penyelenggara kliring.


Namun, PBI 20/2018 memungkinkan untuk menjadi pemegang saham pengendali jika salah satu Penyelenggara bersifat konvensional sementara yang lain beroperasi sebagai Penyelenggara syariah. Selain itu, hal-hal yang disebutkan di atas juga berlaku untuk pemegang saham pengendali pada penyelenggara sistem pembayaran.[32]

Sebelumnya, PBI 11/2009 tidak mencakup ketentuan yang membahas masalah mengenai pemegang saham pengendali.


Kewajiban Penyelenggara Uang Elektronik

Setelah mendapatkan izin dari BI, Penyelenggara diharuskan untuk mematuhi kewajiban berikut ini:[33]

Kewajiban

Deskripsi

Manajemen risiko secara efektif dan konsisten[34]

  1. Pengawasan aktif manajemen (contoh: penetapan akuntabilitas, kebijakan, dan mekanisme yang berkaitan dengan manajemen risiko);
  2. Kecukupan kebijakan dan prosedur, termasuk struktur organisasi (contoh: struktur organisasi yang jelas dan kejelasan pembagian tugas dan wewenang);
  3. Kecukupan fungsi manajemen risiko dan sumber daya manusia; dan
  4. Pengendalian internal (contoh: prosedur dan tindakan keamanan untuk pengguna, jejak audit, transaksi pembayaran, dll.).

Manajemen risiko harus membahas risiko keuangan untuk Penerbit, terumata yang berkaitan dengan: 1) Pembatasan nilai Uang Elektronik; dan 2) Manajemen dana float.

Standar keamanan sistem informasi[35]

  1. Pemenuhan sertifikasi dan/atau standar keamanan dan keandalan sistem yang berlaku umum atau yang ditetapkan oleh BI maupun otoritas terkait;
  2. Pemeliharaan dan peningkatan keamanan teknologi;
  3. Self-assessments atau sistem informasi yang digunakan setidaknya satu tahun sekali; dan
  4. Pelaksanaan audit sistem informasi oleh security auditor independen secara berkala setidaknya tiga tahun sekali atau setiap terdapat perubahan yang signifikan.

Proses Domestik yang melibatkan transaksi Uang Elektronik[36]

  1. Penyelenggara diharuskan untuk memproses transaksi pembayaran dalam negeri untuk Uang Elektronik yang diterbitkan dan digunakan di Indonesia;
  2. Uang Elektronik asing dapat digunakan untuk transaksi di Indonesia dengan catatan:
    1. Menggunakan kanal pembayaran yang terhubung dengan Gerbang Pembayaran Nasional; dan
    2. Setiap pihak yang menyelenggarakan transaksi yang melibatkan Uang Elektronik asing harus bekerja sama dengan bank yang termasuk dalam BUKU 4 dan harus mendapatkan izin acquirer, serta terhubung pada Gerbang Pembayaran Nasional.

Interkoneksi dan interoperabilitas[37]

  1. Penyelenggara harus melaksanakan interkoneksi dan interoperabilitas sesuai dengan Peraturan BI No. 19/8/PBI/2017 tentang Gerbang Pembayaran Nasional;[38]
  2. BI berwenang untuk melaksanakan kegiatan berikut ini:
    1. Menetapkan standar untuk tiap sistem dan infrastruktur yang terlibat dalam penyelenggaraan Uang Elektronik;
    2. Menetapkan besaran biaya Uang Elektronik; dan
    3. Menetapkan mekanisme penerapan yang berkaitan dengan jenis interkoneksi dan interoperabilitas lainnya.
  3. Kanal pembayaran yang disediakan untuk Uang Elektronik harus:
    1. Mematuhi standar yang ditetapkan oleh BI; dan/atau
    2. Melalui interface Gerbang Pembayaran Nasional.

Penerapan prinsip anti pencurian uang dan pencegahan pendanaan terorisme (untuk Penerbit)[39]

Penyelenggara harus mematuhi Undang-Undang No. 9 tahun 2013 tentang Pencegahan dan Pemberantasan Tindak Pidana Pendanaan Terorisme, termasuk peraturan perundang-undangan teknisnya.[40]

Prinsip perlindungan konsumen (untuk Penerbit)[41]

  1. Penyelenggara harus mematuhi Undang-Undang No. 8 tahun 1999 tentang Perlindungan Konsumen, termasuk peraturan perundang-undangan teknisnya;
  2. Penyelenggara harus membatasi permintaan dan penggunaan data dan/atau informasi pengguna dalam penyelenggaraan Uang Elektronik;
  3. Penyelenggara harus menyediakan fasilitas dan/atau infrastruktur kebutuhan pengisian ulang pengguna secara luas;
  4. Penyelenggara harus menyediakan mekanisme yang dapat mencakup tiap kerugian finasial kepada pengguna, hanya jika kerugian tersebut tidak terjadi karena pengguna itu sendiri.


Sebagai tambahan, Penyelenggara juga diharuskan untuk patuh pada peraturan dan undang-undang termasuk peraturan teknisnya, sebagaimana yang tertera di bawah ini:[42]

  1. Undang-Undang No. 7 tahun 2011 tentang Mata Uang;
  2. Peraturan BI No. 17/9/PBI/2015 tentang Penyelenggaraan Transfer Dana dan Kliring Berjadwal oleh Bank Indonesia, sebagaimana diubah oleh Peraturan BI No. 18/5/PBI/2016 (“PBI 17/2015”);
  3. Undang-Undang No. 11 tahun 2008 tentang Informasi dan Transaksi Elektronik, sebagaimana diubah dengan Undang-Undang No. 19 tahun 2016;[43]
  4. Undang-Undang No. 5 tahun 1999 tentang Larangan Praktek Monopoli dan Persaingan Usaha Tidak Sehat; dan/atau
  5. Peraturan perundang-undangan lainnya yang berlaku.


Ketentuan yang diatur dalam PBI 11/2009 tidak sekomprehensif dengan ketentuan yang sekarang dibahas dalam PBI 20/2018. Selain itu, mekanisme untuk penggunaan Uang Elektronik asing juga sebelumnya tidak diatur dalam PBI 11/2009.[44]


Penyelenggaraan Uang Elektronik

Batas Nilai Deposit dan Mata Uang

Penyetoran Uang Elektronik harus mematuhi batasan sebagai berikut:

  1. ≤ Rp 2 juta untuk Uang Elektronik unregistered; dan
  2. < Rp 10 juta untuk Uang Elektronik registered.


Total nilai transaksi Uang Elektronik maksimum dalam suatu bulan tertentu ditetapkan sebesar Rp 20 juta. Nilai transaksi ini dihitung dari transaksi yang bersifat incoming, seperti setoran awal, transfer masuk dan/atau pengisian ulang. Namun, nilai transaksi maksimum ini tidak termasuk akun yang digunakan oleh Penyedia untuk menerima pembayaran transaksi melalui Uang Elektronik, tetapi tidak dapat melakukan transaksi keluar, seperti transaksi pembayaran ritel, pembayaran tagihan, transfer dana dan/atau penarikan tunai.[45]

Penyelenggara diharuskan untuk menawarkan keamanan transaksi yang lebih baik pada Uang Elektronik manapun yang memiliki batas deposit ≥ IDR 2 juta melalui mekanisme otentikasi dua tahap.[46]

Selain itu, setiap Uang Elektronik yang dikeluarkan di Indonesia dan yang dilakukan dalam yurisdiksi Indonesia, diharuskan untuk menggunakan mata uang rupiah.[47]

Batas deposito sebelumnya tidak ditetapkan dalam PBI 11/2009.


Fitur Layanan Penerbit

Penerbit dapat menyediakan jenis fitur layanan sebagai berikut:[48]

Fitur

Deskripsi

Pengisian ulang

(tidak ada)

Pembayaran transaksi ritel

Pembayaran untuk pembelian barang dan/atau jasa dari penyedia.

Pembayaran tagihan

Pembayaran tagihan rutin atau berkala, seperti listrik, air, telepon, dan tagihan lainnya.

Transfer dana dan Tarik tunai untuk open loop dan registered Uang Elektronik[49]

Transfer dana dapat diberikan oleh Penerbit setelah mereka mendapatkan izin untuk beroperasi sebagai penyelenggara transfer dana, sebagaimana diatur dalam PBI 17/2015. Izin ini dapat diproses secara bersamaan dengan izin penyelenggara yang terkait.

Fitur lain yang disetujui BI

(tidak ada)


Dana Float

Dana Float (“Dana Float”) mengacu pada nilai Uang Elektronik yang dikelola oleh Penerbit.[50] Penerbit harus mencatat Dana Float di bawah bagian kewajiban langsung atau dalam bagian yang berkaitan dengan semua jenis kewajiban (rupa-rupa pasiva) dalam laporan keuangan yang terkait. Penerbit harus mengalokasikan Dana Float sebagai berikut:[51]

Alokasi Wajib

Deskripsi

Minimum 30% dari Dana Float

  1. Disetorkan dalam kas, bagi Penerbit bank yang diklasifikasikan sebagai bank BUKU 4; atau
  2. Disetorkan dalam akun giro pada bank yang diklasifikasikan sebagai bank BUKU 4 untuk jenis Penerbit berikut ini:
    1. Penerbit bank non-BUKU 4; dan
    2. Penerbit non-bank

Maksimum 70% dari Dana Float

  1. Surat berharga ataun isntrumen keuangan yang diterbitkan oleh Pemerintah atau BI; or
  2. Rekening pada BI.


Dalam kasus dimana Dana Float bertambah besar, Penerbit yang bersangkutan harus menyesuaikan tingkat modal yang dibayarnya sebagai berikut:

Rata-rata Besaran Dana Float

Besaran Modal Disetor

Rp 3 milyar sampai Rp 5 Milyar

Setidaknya Rp 6 milyar

Rp 5 milyar sampai Rp 9 milyar

Setidaknya Rp 10 milyar

Lebih dari Rp 9 milyar

Setidaknya Rp 10 milyar, dengan tambahan 3& dari Dana Float terkait.


Jumlah Dana Float rata-rata harus didasarkan pada besaran Dana Float rata-rata selama dua belas bulan sebelumnya (dari Januari hingga Desember). Penerbit yang tidak memulai operasi hingga setelah Januari (yaitu, setelah mendapatkan izin Penyelenggara dari BI) harus menghitung Dana Float rata-rata pertama mereka dari bulan pertama operasi hingga bulan Desember. Persyaratan untuk meningkatkan tingkat modal disetor atas besaran Dana Float yang meningkat harus dipenuhi sebelum akhir Juni pada tahun berjalan.[52]

Penerbit yang mendapatkan izin sebelum diberlakukannya PBI 20/2018 diminta untuk memproses penyesuaian ke tingkat modal yang disetor sebelum akhir Juni 2019. Jumlah Dana Float rata-rata pertama untuk Penerbit yang ada adalah berdasarkan pada besaran Dana Float rata-rata antara Mei 2018 dan Desember 2018.[53]

Sebelumnya, PBI 11/2009 tidak memuat ketentuan apapun yang secara spesifik membahas alokasi Dana Float wajib dan penyesuaian dari modal disetor karena kenaikan Dana Float.


Biaya Transaksi Uang Elektronik

Penerbit diperbolehkan untuk meretribusi jenis biaya transaksi sebagai berikut:[54]

  1. Biaya untuk pembelian pertama Uang Elektronik berbasis chip atau biaya penggantian Uang Elektronik berbentuk chip yang hilang atau rusak;
  2. Biaya pengisian ulang;
  3. Biaya penarikan uang tunai;
  4. Biaya untuk transfer Uang Elektronik antara pengguna yang berbeda.


Sebagai tambahan pada biaya di atas, dalam PBI 11/2009, Penerbit juga diperbolehkan untuk mengenai biaya administrasi pengguna untuk tiap Uang Elektronik yang tidak digunakan dalam periode tertentu.[55]


Larangan

Peraturan ini menetapkan berbagai larangan yang harus dipatuhi oleh pihak-pihak berikut ini:

Pihak

Larangan Kegiatan

Penyelenggara[56]

Menerima, memanfaatkan, terlibat dengan, dan/atau memproses setiap transaksi pembayaran Uang Elektronik yang melibatkan mata uang virtual seperti Bitcoin, Litecoin, Nxt, dll.

Sebelumnya, tidak ada larangan penggunaan mata uang virtual yang diatur dalam PBI 11/2009.

Penyelenggara Non-bank[57]

Melakukan setiap aktivitas korporat yang mengarah pada perubahan komposisi pemegang saham pengendali pada penyelenggara dalam lima tahun pertama sejak memperoleh izin dari BI.

Pengecualian berlaku untuk kegiatan ini dalam keadaan tertentu, selama persetujuan resmi pertama kali diperoleh dari BI. Sebagai contoh, menurut BI, Penyelenggara diminta untuk meningkatkan tingkat modal mereka dan dengan demikian pengecualian dapat dipertimbangkan dalam kasus ini.

Penerbit[58]

  1. Uang Elektronik tidak dapat diterbitkan dalam nilai yang lebih besar atau lebih kecil dari jumlah yang didepositkan pada Penerbit. Sebagai contoh, jika Penerbit menyediakan Uang Elektronik sebesar Rp. 100.000, meskipun pengguna terkait hanya menyetor Rp. 90.000 pada Penerbit;
  2. Nilai Uang Elektronik tidak dapat digunakan sampai nilai tersebut telah dikosongkan.
  3. Uang Elektronik tidak dapat digunakan jika nilai Uang Elektronik tersebut tidak mencukupi. Misalnya, Uang Elektronik dengan nilai Rp 10.000 tidak dapat digunakan untuk transaksi apa pun sebesar Rp5.000, karena persyaratan Penerbit untuk nilai transaksi minimum Rp15.000. Persyaratan jumlah minimum ini sekarang telah dilarang, termasuk penerapannya untuk setiap penebusan;
  4. Mempertahankan atau memblokir nilai dari setiap Uang Elektronik tanpa persetujuan bersama;
  5. Memepersyaratkan pengguna Uang Elektronik untuk membayar biaya penebusan; dan/atau
  6. Menghapus, mengubah atau mengurangi nilai Uang Elektronik karena tanggal kedaluarsa Uang Elektronik.

Poin nomor 2 di atas sebelumnya tidak diatur dalam PBI 11/2009.[59]

Penyedia[60]

Mempersyaratkan pengguna untuk membayar biaya tambahan dalam transaksi pembayaran. Penerbit dan acquirer diharuskan untuk memastikan kepatuhan Penyedia dalam hal ini.

Masalah ini sebelumnya tidak dibahas dalam PBI 11/2009.


Kesimpulan

Sebagaimana diuraikan di atas, BI akhirnya menerbitkan PBI 20/2018 untuk memperkenalkan beberapa ketentuan baru yang membahas Uang Elektronik dan memperbaiki kerangka sebelumnya yanf diatur dalam PBI 11/2009. PBI 20/2018 menetapkan berbagai ketentuan yang secara substansial lebih luas cakupannya daripada yang terdapat dalam PBI 11/2009.

Banyak bidang yang berkaitan dengan Uang Elektronik yang ditangani di bawah peraturan baru yang sebelumnya tidak dibahas dalam PBI 11/2009, termasuk Uang Elektronik closed loop dan open loop, perizinan berdasarkan Kelompok Penyelenggara Pembayaran, pemegang saham pengendali, dan sebagainya. Selain itu, PBI 20/2018 tidak hanya menetapkan persyaratan untuk pelaku baru tetapi juga menetapkan berbagai persyaratan yang harus dipenuhi oleh pelaku yang telah ada. Terlepas dari kenyataan bahwa PBI 20/2018 pada akhirnya memperketat ketentuan tentang Uang Elektronik, pasar diharapkan akan merespon secara positif atas peningkatan kepastian hukum yang ditawarkan oleh PBI 20/2018. AP2


[1] Lihat KataData, 2017 Transaksi Uang Elektronik Tumbuh 60 Persen, diakses pada 17 Mei 2018.

[2] Untuk informasi lebih lanjut, lihat ILB No. 2976 dan No. 2388.

[3] Pasal 1 (3), PBI 20/2018.

[4] Pasal 1 (3), PBI 11/2009.

[5] Pasal 1 (11), PBI 20/2018.

[6] Pasal 1 (5), PBI 20/2018.

[7] Pasal 1 (6), PBI 20/2018.

[8] Pasal 1 (7), PBI 20/2018.

[9] Pasal 1 (8), PBI 20/2018.

[10] Pasal 1 (9), PBI 20/2018.

[11] Pasal 1 (10), PBI 20/2018.

[12] Pasal 3 dan penjelasannya, PBI 20/2018.

[13] Pasal 1 A (1) dan penjelasan umumnya, PBI 11/2009.

[14] Pasal 4-5, PBI 20/2018.

[15] Pasal 4 (3) dan Pasal 14 (1), PBI 20/2018.; Pasal 5-9B, PBI 11/2009.

[16] Pasal 6-7, PBI 20/2018.

[17] Pasal 8-10, 86 dan 89, PBI 20/2018.

[18] Untuk informasi lebih lanjut, lihat ILB No. 3010.

[19] Untuk informasi lebih lanjut, lihat ILB No. 3160.

[20] Pasal 13, PBI 20/2018.

[21] Pasal 14, PBI 20/2018

[22] Pasal 82, PBI 20/2018

[23] Pasal 83, PBI 20/2018

[24] Pasal 87, PBI 20/2018.

[25] Pasal 16-19 dan penjelasannya, PBI 20/2018.

[26] Pasal 19, PBI 11/2009.

[27] Pasal 21-22, PBI 20/2018

[28] Pasal 27-29, PBI 20/2018

[29] Pasal 23-24, PBI 20/2018

[30] Pasal 27 (2) dan penjelasannya, PBI 20/2018

[31] Pasal 31 dan penjelasannya, PBI 20/2018

[32] Pasal 31 (3) dan penjelasannya, PBI 20/2018

[33] Pasal 34, PBI 20/2018

[34] Pasal 35 dan penjelasannya; dan Pasal 76, PBI 20/2018

[35] Pasal 36, PBI 20/2018

[36] Pasal 38-39, PBI 20/2018

[37] Pasal 41, PBI 20/2018

[38] Untuk informasi lebih lanjut, lihat ILB No. 3160.

[39] Pasal 42, PBI 20/2018

[40] Untuk informasi lebih lanjut, lihat ILD No. 295 dan ILB No. 2100.

[41] Pasal 43, PBI 20/2018

[42] Pasal 44, PBI 20/2018

[43] Untuk informasi lebih lanjut, lihat ILD No. 480 dan ILB No. 2991.

[44] Pasal 13-20, PBI 11/2009.

[45] Pasal 45, PBI 20/2018.

[46] Pasal 37, PBI 20/2018.

[47] Pasal 51, PBI 20/2018.

[48] Pasal 46 dan penjelasannya, PBI 20/2018.

[49] Pasal 47 dan penjelasannya, PBI 20/2018.

[50] Pasal 1 (16), PBI 20/2018.             

[51] Pasal 48, PBI 20/2018.

[52] Pasal 50 dan penjelasannya, PBI 20/2018.

[53] Pasal 88, PBI 20/2018.

[54] Pasal 52 dan penjelasannya, PBI 20/2018.

[55] Pasal 12 A, PBI 11/2009.

[56] Pasal 62 dan penjelasannya, PBI 20/2018.

[57] Pasal 60 dan penjelasannya, PBI 20/2018.

[58] Pasal 61 dan penjelasannya, PBI 20/2018.

[59] Pasal 13-13A dan 15, PBI 11/2009.

[60] Pasal 63, PBI 20/2018.

...

Subscribe to read more legal analysis.

Hukumonline Pro Intelligence

Platform AI hukum terpercaya sebagai solusi komprehensif riset Anda

professionalprofessionalProfessional Solutions
professionalprofessionalUniversity Solutions
*Syarat dan ketentuan berlaku

Pengantar

Dalam beberapa tahun terakhir, penggunaan uang elektronik ("Uang Elektronik") telah menjadi sebuah kebiasaan dalam kehidupan sehari-hari di Indonesia. Bahkan, banyak merchant yang sekarang hanya menerima pembayaran melalui Uang Elektronik, seperti pada gerbang jalan tol, layanan parkir pribadi, dll. Menurut data yang dipaparkan oleh KataData, pada tahun 2017, transaksi Uang Elektronik meningkat sebesar 60% dibandingkan tahun 2016, angka tersebut mencapai total Rp 8,77 triliun.[1]

Mengingat pertumbuhan pesat dalam transaksi Uang Elektronik ini, Bank Indonesia ("BI") baru-baru ini menetapkan aturan baru untuk pengusaha yang beroperasi dalam sektor ini melalui penerbitan Peraturan BI No. 20/6/PBI/2018 tentang Uang Elektronik ("PBI 20/2018"). Peraturan ini mencabut dan menggantikan peraturan pertama BI yang membahas Uang Elektronik pada tahun 2009, yaitu Peraturan BI No. 11/12/PBI/2009 tentang Uang Elektronik, sebagaimana telah beberapa kali diubah, terakhir melalui penerbitan Peraturan BI No. 18/17/PBI/2016 (“PBI 11/2009”).[2]

Indonesian Law Digest (ILD) edisi minggu ini akan membahas beberapa masalah utama yang terkait dengan PBI 20/2018 dan akan membandingkan kerangka baru dengan PBI 11/2009. Hal-hal yang akan menjadi bahasan dalam edisi kali ini adalah:

  1. Definisi dan jenis Uang Elektronik;
  2. Perizinan dan persetujuan Uang Elektronik:
    1. Perizinan;
    2. Persetujuan; dan
    3. Mekanisme pemrosesan izin dan persetujuan.
  3. Pemegang saham pengendali;
  4. Kewajiban penyelenggara Uang Elektronik;
  5. Penyelenggaraan Uang Elektronik:
    1. Batas Nilai Deposit dan Mata Uang;
    2. Fitur layanan penerbit;
    3. Dana float;
    4. Biaya transaksi Uang Elektronik; dan
  6. Larangan.


Definisi dan Jenis Uang Elektronik

PBI 20/2018 menetapkan definisi baru tentang Uang Elektronik, yaitu instrumen pembayaran yang memenuhi ketentuan-ketentuan sebagai berikut:[3]

  1. Harus diterbitkan berdasarkan nilai uang yang disetorkan sebelumnya pada penerbit Uang Elektronik ("Penerbit");
  2. Harus disimpan secara elektronik dalam suatu media server atau chip; dan
  3. Uang Elektronik tidak boleh diklasifikasikan sebagai simpanan berdasarkan UU No. 7 tahun 1992 tentang Perbankan, sebagaimana telah diubah oleh UU No. 10 tahun 1998.

Sebelumnya, PBI 11/2009 membatasi penggunaan Uang Elektronik dengan hanya mengizinkan penggunaan Uang Elektronik sebagai instrumen pembayaran oleh merchant yang bukan merupakan penerbit Uang Elektronik tersebut. Sebagai konsekuensi dari kriteria ini, pembayaran kartu closed-loop tidak masuk ke dalam kategori Uang Elektronik (hal ini akan dibahas nanti).[4]

Uang Elektronik dapat diselenggarakan oleh penyelenggara-penyelenggara yang tertera di bawah ini ("Penyelenggara"):[5]

Penyelenggara

Deskripsi

Penerbit[6]

Pihak yang menerbitkan Uang Elektronik.

Acquirer[7]

Pihak yang: 1) Bekerja sama dengan penyedia barang dan/atau jasa (“Penyedia”) agar Penyedia mampu untuk memproses transaksi Uang Elektronik; dan 2) Bertanggung jawab atas penyelesaian pembayaran pada Penyedia.

Prinsipal[8]

Pihak yang bertanggung jawab atas: 1) Penerusan data transaksi Uang Elektronik melalui jaringan; 2) Pelaksanaan berbagai hak dan kewajiban; 3) Penyelesaian pembayaran; dan 4) Penetapan mekanisme dan prosedur bisnis untuk Penerbit dan/atau Acquirer berdasarkan perhitungan yang dibuat oleh penyelenggara kliring.

Penyelenggara Switching[9]

Pihak yang menyediakan infrastruktur yang berfungsi sebagai pusat dan/atau penghubung penerusan data transaksi pembayaran dengan menggunakan Uang Elektronik.

Penyelenggara Kliring[10]

Pihak yang melakukan perhitungan hak dan kewajiban keuangan Penerbit dan/atau acquirer setelah pelaksanaan transaksi Uang Elektronik.

Penyelenggara Penyelesaian Akhir[11]

Pihak yang bertanggung jawab untuk melakukan penyelesaian terkait dengan hak dan kewajiban keuangan Penerbit dan/atau acquirer berdasarkan perhitungan yang dibuat oleh penyelenggara kliring.


Saat ini, PBI 20/2018 menetapkan berbagai kategori dan fungsi Uang Elektronik, sebagaimana yang dapat dilihat pada tabel di bawah ini:[12]

Kategorisasi

Jenis

Ruang lingkup penyelenggaraan

  1. Closed loop adalah Uang Elektronik yang dapat digunakan sebagai instrumen pembayaran untuk barang dan/atau jasa yang disediakan oleh Penerbit (contohnya: Uang Elektronik yang digunakan pada tempat makan, kedai kopi, dll.);
  2. Open loop adalah Uang Elektronik yang dapat digunakan sebagai instrumen pembayaran untuk barang dan/atau jasa yang tidak disediakan oleh Penerbit.

Uang Elektronik open loop mencakup Uang Elektronik yang dapat digunakan sebagai instrumen pembayaran untuk tiap barang dan/atau jasa yang ditawarkan oleh perusahaan yang berafiliasi dengan Penerbit terkait, misalnya group holding, waralaba, dan jaringan ritel online.

Media penyimpanan

  1. Service-based Uang Elektronik dan
  2. Chip-based Uang Elektronik

Pencatatan data identitas pengguna

  1. Unregistered, untuk data identitas pengguna yang tidak terdaftar dan tidak tercatat pada Penerbit;
  2. Registered, untuk data identitas pengguna yang terdaftar dan tercatat pada Penerbit.


Sebelumnya, PBI 11/2009 tidak mengkategorikan Uang Elektronik pada jenis open loop dan closed loop yang disebutkan di atas.[13]


Perizinan dan Persetujuan Uang Elektronik

Perizinan

Penyelenggara diharuskan untuk mendapatkan izin dari BI, kecuali Penerbit closed loop Uang Elektronik yang diizinkan untuk mengelola dananya sendiri ("Dana Float") sebesar kurang dari Rp 1 miliar. Izin tersebut harus diterbitkan berdasarkan kelompok penyelenggara pembayaran yang dipilih oleh Penyelenggara ("Kelompok Penyelenggara Pembayaran"), yang sekarang dikategorikan sebagai berikut:[14]

Kelompok Penyelenggara Pembayaran

Rincian

Front end (customer facing)

Kategori ini adalah Penyelenggara yang menyediakan jasa sistem pembayaran kepada pelanggan maupun Penyedia. Penyelenggara pada kelompok ini terdiri dari Penerbit, acquirer, penyelenggara payment gateway, penyelenggara dompet elektronik dan penyelenggara transfer dana.

Backend (non-costumer facing)

Kategori ini adalah Penyelenggara yang menyediakan infrastruktur untuk penyelenggara sistem pembayaran untuk pemrosesan transaksi pembayaran. Penyelenggara yang termasuk pada kelompok ini adalah prinsipal, penyelenggara switching, penyelenggara kliring dan penyelenggara penyelesaian akhir.


Untuk mendapatkan izin, Penyelenggara diharuskan untuk memenuhi sejumlah persyaratan umum (Pasal 6 - 12), bertindak sesuai dengan kelayakan (Pasal 13) dan mematuhi sejumlah kewajiban yang berkaitan dengan pernyataan dan jaminan (Pasal 14) yang harus diserahkan secara tertulis kepada BI. Ketiga unsur di atas sebelumnya tidak dibahas dalam PBI 11/2009.[15]

Terkait dengan persyaratan umum, Penyelenggara harus berbentuk bank atau non-bank yang berbadan hukum perseroan terbatas ("PT"). Selain itu, mayoritas anggota dewan direksi (“Dewan Direksi”) Penyelenggara harus berdomisili di Indonesia.[16] Selanjutnya, ada sejumlah persyaratan umum tambahan untuk jenis-jenis Penyelenggara sebagai berikut:

Penyelenggara

Rincian

Penerbit[17]

Penerbit non-bank harus memenuhi persyaratan berikut:

  1. Modal disetor minimum

Tingkat modal yang disetor harus berjumlah paling sedikit Rp 3 miliar. Penerbit diminta untuk mempertahankan tingkat modal disetor ini selama durasi operasi bisnis mereka dan juga untuk melakukan penyesuaian dengan status Dana Float yang terkait, sebagaimana yang akan dijelaskan lebih lanjut dalam bagian berikut.

Penerbit non-bank yang sudah beroperasi sebelum diterbitkannya PBI 20/2018 juga harus memenuhi persyaratan modal wajib ini sebelum 4 November 2018.

  1. Batas minimum Indonesia

Warga negara Indonesia dan/atau badan hukum Indonesia harus memiliki setidaknya 51% dari setiap saham Penyelenggara. Penerbit yang telah beroperasi sebelum penerbitan PBI 20/2018 juga harus mematuhi batas minimum ini pada tiap perubahan kepemilikan saham mereka.

Acquirer, Prinsipal, Penyelenggara Switching, Penyelenggara Kliring dan/atau Penyelenggara Penyelesaian Akhir (yang secara kolektif disebut sebagai “Penyelenggara Bukan Penerbit”)

  1. Penyelenggara Bukan Penerbit (kecuali acquirer) yang menyampaikan permohonan perizinan pada BI harus memenuhi persentase kepemilikan saham yang diatur dalam Peraturan BI No. 18/40/2016 tentang Penyelenggaraan Pemrosesan Transaksi Pembayaran.[18]
  2. Penyelenggara Bukan Penerbit harus mematuhi Peraturan BI No. 19/8/PBI/2017 tentang Gerbang Pembayaran Nasional.[19]


Sehubungan dengan kelayakan hukum, Penyelenggara harus memenuhi kewajiban berikut ini:[20]

Aspek Kelayakan

Cakupan Minimum

Kelembagaan dan Hukum

  1. Legalitas dan profil perusahaan (contoh: kepemilikan dokumen profil perusahaan, anggaran dasar, izin perusahaan dan seterusnya); dan
  2. Harus memenuhi standar hukum yang berkaitan dengan penyelenggaraan Uang Elektronik (contoh: kontrak antara Penyelenggara dengan pihak kedua).

Bisnis dan Operasi

  1. Analisis kelayakan bisnis (contoh: rencana bisnis, target pasar, dll.);
  2. Kesiapan tiap operasi, sistem, dan teknologi informasi yang digunakan/diimplementasikan (contoh: kepemilikan dokumen yang mendeskripsikan rencana fasilitas, alat, lokasi, dll.); dan seterusnya.

Tata Kelola, Risiko, dan Pengendalian

Kebijakan dan prosedur yang berkaitan dengan:

  1. Pelaksanaan manajemen risiko;
  2. Pelaksanaan anti pencucian uang dan kebijakan untuk pencegahan pendanaan terorisme (hanya untuk Penerbit); dan seterusnya.


Berkaitan dengan pernyataan dan jaminan, Penyelenggara, melalui Dewan Direksi atau perwakilannya, diwajibkan untuk menandatangani dokumen pernyataan dan jaminan bersamaan dengan pernyataan yang dikeluarkan oleh konsultan hukum independen berdasarkan hasil dari proses uji tuntas hukum. Pernyataan dan jaminan setidaknya harus membahas hal-hal berikut yang terkait dengan Penyelenggara:[21]

  1. Harus didirikan berdasarkan hukum Indonesia;
  2. Tidak dalam kondisi wanprestasi, tidak dalam pengenaan sanksi oleh otoritas terkait dan/atau tidak terlibat dalam perkara pidana atau perdata yang pada akhirnya dapat berdampak pada keberlangsungan bisnis Penyelenggara;
  3. Tidak terlibat dalam pailit atau permohonan penundaan kewajiban pembayaran utang yang telah diserahkan kepada Penyelenggara; dan
  4. Harus berkomitmen untuk:
    1. Mematuhi ketentuan peraturan perundang-undangan, termasuk afiliasi mereka;
    2. Tidak memindahkan kantor pusat ke luar negeri dan memastikan bahwa kantor pusat mereka cukup mampu menyelenggarakan Uang Elektronik di Indonesia; dll.

Sebagai catatan tambahan, Penyelenggara yang sudah beroperasi sebelum penetapan PBI 20/2018 diharuskan untuk melengkapi persyaratan perizinan di atas dengan memenuhi syarat dan ketentuan sebagai berikut:

  1. Pihak-pihak berikut harus telah memproses izin mereka selambat-lambatnya pada 4 November 2018: a) Penerbit Uang Elektronik open-loop dengan Dana Float kurang dari IDR 1 miliar; b) Penerbit Uang Elektronik closed-loop dengan Dana Float ≥ Rp1 miliar;[22]
  2. Penyelenggara harus memproses izin baru mereka melalui BI jika Penyelenggara memiliki sejumlah izin dan melibatkan Kelompok Penyelenggara Pembayaran yang berbeda;[23] dan
  3. Tanggal validitas terakhir untuk izin yang diterbitkan untuk Penyelenggara yang telah beroperasi sebelum ditetapkannya PBI 20/2018 adalah 4 Mei 2023.[24]


Persetujuan

Penyelenggara diharuskan untuk mendapatkan persetujuan resmi dari BI sebelum melaksanakan salah satu dari kegiatan berikut ini:[25]

Activity

Scope

Bisnis Uang Elektronik dan pengembangan produk

Pengembangan fitur, jenis produk, jasa dan/atau fasilitas baru yang berkaitan dengan kegiatan Uang Elektronik yang telah berjalan (contoh: fasilitas pengisian ulang, inovasi produk, dll.). Sebelum mendapatkan persetujuan, Penyelenggara harus memenuhi persyaratan sebagai berikut:

  1. Kesiapan operasional (contoh: rekomendasi harus telah diterbitkan oleh otoritas yang relevan, harus memberikan informasi umum yang berkaitan dengan Uang Elektronik yang terkait, dll.);
  2. Keamanan dan keandalan sistem (contoh: hasil audit, prosedur pengendalian keamanan, dan sebagainya);
  3. Penerapan manajemen risiko (contoh: hasil penilaian manajemen risiko);
  4. Perlindungan konsumen; dan
  5. Hasil pengawasan terhadap kinerja Penyelenggara (contoh: kepatuhan pada peraturan perundang-undangan yang berlaku, performa keuangan dan sebagainya).

Kerjasama dengan pihak:

  1. Penyelenggara dan/atau penyelenggara jasa sistem pembayaran lain;
  2. Penyelenggara penunjang; dan/atau
  3. Pihak lain


Untuk terlibat dalam kerjasama dengan tiap pihak yang tertulis pada nomor (1) dan (3), izin harus terlebih dahulu didapatkan dari otoritas berikut ini:

  1. BI (untuk Penyelenggara dan/atau penyelenggara sistem pembayaran yang terlibat dalam bisnis dan berdomisili di Indonesia);
  2. Otoritas terkait (untuk penyelenggara asing dan/atau penyelenggara sistem pembayaran asing yang berdomisili di luar negeri).


Hal-hal di bawah ini akan dipertimbangkan dalam penerbitan persetujuan yang terkait:

  1. Legalitas dan profil pihak yang akan diajak bekerja sama (contoh: dokumen profil perusahaan, izin korporasi dan sebagainya);
  2. Kompetensi dari pihak yang akan diajak bekerja sama (contoh: rekam jejak dari pihak terkait);
  3. Kinerja dari pihak yang akan diajak bekerja sama (contoh: pernyataan keuangan dari pihak terkait);
  4. Infrastruktur dan keamanan dan keandalan sistem (contoh: infrastruktur dan sistem yang terkait harus memenuhi standar nasional atau internasional);
  5. Hukum yang berlaku (contoh: kejelasan mengenai lingkup kerjasama, hak dan kewajiban tiap pihak, dan sebagainya);
  6. Hasil pengawasan terhadap kinerja Penyelenggara (contoh: kepatuhan pada peraturan perundang-undangan yang berlaku, performa keuangan dan sebagainya).


Mekanisme persetujuan ini sebelumnya tidak tercakup dalam PBI 11/2009 yang menyatakan bahwa tiap Penerbit yang berusaha mengembangkan bisnis dan produk yang berkaitan dengan Uang Elektronik diminta untuk menyerahkan laporan kepada BI.[26]


Mekanisme Pemrosesan Izin dan Persetujuan

Secara umum, proses perizinan dan persetujuan adalah sebagai berikut:[27]


Penting untuk dicatat bahwa selama proses penerbitan perizinan dan persetujuan, BI diperbolehkan untuk menyelenggarakan penilaian kemampuan dan kepatutan mengenai pemegang saham pengendali, keanggotaan Dewan Direksi dan keanggotaan dewan komisaris ("Dewan Komisaris") yang terkait. Penilaian kemampuan dan kepatutan akan membahas hal-hal yang berkaitan dengan integritas, reputasi keuangan dan kompetensi keuangan. Proses penilaian ini akan dilaksanakan oleh BI jika salah satu keadaan berikut berlaku:[28]

  1. Ada rencana perubahan dalam pemegang saham pengendali, keanggotaan Dewan Direksi dan/atau keanggotaan Dewan Komisaris; atau
  2. Hasil dari proses pengawasan menunjukkan adanya pelanggaran dan/atau tindakan penipuan yang dilakukan oleh pemegang saham pengendali, keanggotaan Dewan Direksi dan/atau keanggotaan Dewan Komisaris yang berpotensi memiliki dampak signifikan terhadap penyelenggaraan Uang Elektronik.


Setelah diterbitkan, izin akan tetap berlaku untuk jangka waktu lima tahun dan dapat diperpanjang. Permohonan untuk perpanjangan ini harus diajukan dalam waktu enam bulan dari jatuh tempo izin terkait.[29]

Penilaian kemampuan dan kepatutan pemegang saham pengendali dan keanggotaan Dewan Direksi dan Dewan Komisaris tidak dibahas sebelumnya dalam kerangka PBI 11/2009.


Pemegang Saham Pengendali

PBI 20/2018 mendefinisikan pemegang saham pengendali, termasuk pemegang saham utama, sebagai pihak yang memenuhi kriteria sebagai berikut:[30]

  1. Harus memiliki saham perusahaan sebesar ≥ 25% dan harus memiliki hak suara; atau
  2. Harus memiliki saham perusahaan sebesar ≤ 25% dari saham Penyelenggara dan harus memiliki hak suara, serta pengendalian langsung dan tidak langsung atas Penyelenggara dengan memiliki wewenang untuk:
    1. Menyetujui, mengangkat dan/atau menurunkan anggota Dewan Komisaris dan/atau anggota Dewan Direksi;
    2. Menentukan kebijakan strategis untuk Penyelenggara; dan/atau
    3. Melaksanakan hak opsional atau hak lain yang berkaitan dengan saham kepemilikan yang, jika diterapkan, akan menyebabkan pihak tersebut memiliki dan/atau mengendalikan saham Penyelenggara.


PBI 20/2018 melarang pemegang saham pengendali untuk terlibat dalam salah satu praktik berikut:[31]

  1. Menjadi pemegang saham pengendali di lebih dari satu Penyelenggara non-bank yang memiliki izin serupa untuk penyelenggara sistem pembayaran. Misalnya, menjadi pemegang saham pengendali di dua Penerbit; dan/atau
  2. Menjadi pemegang saham pengendali di lebih dari satu Penyelenggara non-bank dan Kelompok Penyelenggara Pembayaran yang berbeda. Misalnya, menjadi pemegang saham pengendali pada dua Penyelenggara yang salah satunya memiliki izin sebagai Penerbit sedangkan yang lainnya adalah penyelenggara kliring.


Namun, PBI 20/2018 memungkinkan untuk menjadi pemegang saham pengendali jika salah satu Penyelenggara bersifat konvensional sementara yang lain beroperasi sebagai Penyelenggara syariah. Selain itu, hal-hal yang disebutkan di atas juga berlaku untuk pemegang saham pengendali pada penyelenggara sistem pembayaran.[32]

Sebelumnya, PBI 11/2009 tidak mencakup ketentuan yang membahas masalah mengenai pemegang saham pengendali.


Kewajiban Penyelenggara Uang Elektronik

Setelah mendapatkan izin dari BI, Penyelenggara diharuskan untuk mematuhi kewajiban berikut ini:[33]

Kewajiban

Deskripsi

Manajemen risiko secara efektif dan konsisten[34]

  1. Pengawasan aktif manajemen (contoh: penetapan akuntabilitas, kebijakan, dan mekanisme yang berkaitan dengan manajemen risiko);
  2. Kecukupan kebijakan dan prosedur, termasuk struktur organisasi (contoh: struktur organisasi yang jelas dan kejelasan pembagian tugas dan wewenang);
  3. Kecukupan fungsi manajemen risiko dan sumber daya manusia; dan
  4. Pengendalian internal (contoh: prosedur dan tindakan keamanan untuk pengguna, jejak audit, transaksi pembayaran, dll.).

Manajemen risiko harus membahas risiko keuangan untuk Penerbit, terumata yang berkaitan dengan: 1) Pembatasan nilai Uang Elektronik; dan 2) Manajemen dana float.

Standar keamanan sistem informasi[35]

  1. Pemenuhan sertifikasi dan/atau standar keamanan dan keandalan sistem yang berlaku umum atau yang ditetapkan oleh BI maupun otoritas terkait;
  2. Pemeliharaan dan peningkatan keamanan teknologi;
  3. Self-assessments atau sistem informasi yang digunakan setidaknya satu tahun sekali; dan
  4. Pelaksanaan audit sistem informasi oleh security auditor independen secara berkala setidaknya tiga tahun sekali atau setiap terdapat perubahan yang signifikan.

Proses Domestik yang melibatkan transaksi Uang Elektronik[36]

  1. Penyelenggara diharuskan untuk memproses transaksi pembayaran dalam negeri untuk Uang Elektronik yang diterbitkan dan digunakan di Indonesia;
  2. Uang Elektronik asing dapat digunakan untuk transaksi di Indonesia dengan catatan:
    1. Menggunakan kanal pembayaran yang terhubung dengan Gerbang Pembayaran Nasional; dan
    2. Setiap pihak yang menyelenggarakan transaksi yang melibatkan Uang Elektronik asing harus bekerja sama dengan bank yang termasuk dalam BUKU 4 dan harus mendapatkan izin acquirer, serta terhubung pada Gerbang Pembayaran Nasional.

Interkoneksi dan interoperabilitas[37]

  1. Penyelenggara harus melaksanakan interkoneksi dan interoperabilitas sesuai dengan Peraturan BI No. 19/8/PBI/2017 tentang Gerbang Pembayaran Nasional;[38]
  2. BI berwenang untuk melaksanakan kegiatan berikut ini:
    1. Menetapkan standar untuk tiap sistem dan infrastruktur yang terlibat dalam penyelenggaraan Uang Elektronik;
    2. Menetapkan besaran biaya Uang Elektronik; dan
    3. Menetapkan mekanisme penerapan yang berkaitan dengan jenis interkoneksi dan interoperabilitas lainnya.
  3. Kanal pembayaran yang disediakan untuk Uang Elektronik harus:
    1. Mematuhi standar yang ditetapkan oleh BI; dan/atau
    2. Melalui interface Gerbang Pembayaran Nasional.

Penerapan prinsip anti pencurian uang dan pencegahan pendanaan terorisme (untuk Penerbit)[39]

Penyelenggara harus mematuhi Undang-Undang No. 9 tahun 2013 tentang Pencegahan dan Pemberantasan Tindak Pidana Pendanaan Terorisme, termasuk peraturan perundang-undangan teknisnya.[40]

Prinsip perlindungan konsumen (untuk Penerbit)[41]

  1. Penyelenggara harus mematuhi Undang-Undang No. 8 tahun 1999 tentang Perlindungan Konsumen, termasuk peraturan perundang-undangan teknisnya;
  2. Penyelenggara harus membatasi permintaan dan penggunaan data dan/atau informasi pengguna dalam penyelenggaraan Uang Elektronik;
  3. Penyelenggara harus menyediakan fasilitas dan/atau infrastruktur kebutuhan pengisian ulang pengguna secara luas;
  4. Penyelenggara harus menyediakan mekanisme yang dapat mencakup tiap kerugian finasial kepada pengguna, hanya jika kerugian tersebut tidak terjadi karena pengguna itu sendiri.


Sebagai tambahan, Penyelenggara juga diharuskan untuk patuh pada peraturan dan undang-undang termasuk peraturan teknisnya, sebagaimana yang tertera di bawah ini:[42]

  1. Undang-Undang No. 7 tahun 2011 tentang Mata Uang;
  2. Peraturan BI No. 17/9/PBI/2015 tentang Penyelenggaraan Transfer Dana dan Kliring Berjadwal oleh Bank Indonesia, sebagaimana diubah oleh Peraturan BI No. 18/5/PBI/2016 (“PBI 17/2015”);
  3. Undang-Undang No. 11 tahun 2008 tentang Informasi dan Transaksi Elektronik, sebagaimana diubah dengan Undang-Undang No. 19 tahun 2016;[43]
  4. Undang-Undang No. 5 tahun 1999 tentang Larangan Praktek Monopoli dan Persaingan Usaha Tidak Sehat; dan/atau
  5. Peraturan perundang-undangan lainnya yang berlaku.


Ketentuan yang diatur dalam PBI 11/2009 tidak sekomprehensif dengan ketentuan yang sekarang dibahas dalam PBI 20/2018. Selain itu, mekanisme untuk penggunaan Uang Elektronik asing juga sebelumnya tidak diatur dalam PBI 11/2009.[44]


Penyelenggaraan Uang Elektronik

Batas Nilai Deposit dan Mata Uang

Penyetoran Uang Elektronik harus mematuhi batasan sebagai berikut:

  1. ≤ Rp 2 juta untuk Uang Elektronik unregistered; dan
  2. < Rp 10 juta untuk Uang Elektronik registered.


Total nilai transaksi Uang Elektronik maksimum dalam suatu bulan tertentu ditetapkan sebesar Rp 20 juta. Nilai transaksi ini dihitung dari transaksi yang bersifat incoming, seperti setoran awal, transfer masuk dan/atau pengisian ulang. Namun, nilai transaksi maksimum ini tidak termasuk akun yang digunakan oleh Penyedia untuk menerima pembayaran transaksi melalui Uang Elektronik, tetapi tidak dapat melakukan transaksi keluar, seperti transaksi pembayaran ritel, pembayaran tagihan, transfer dana dan/atau penarikan tunai.[45]

Penyelenggara diharuskan untuk menawarkan keamanan transaksi yang lebih baik pada Uang Elektronik manapun yang memiliki batas deposit ≥ IDR 2 juta melalui mekanisme otentikasi dua tahap.[46]

Selain itu, setiap Uang Elektronik yang dikeluarkan di Indonesia dan yang dilakukan dalam yurisdiksi Indonesia, diharuskan untuk menggunakan mata uang rupiah.[47]

Batas deposito sebelumnya tidak ditetapkan dalam PBI 11/2009.


Fitur Layanan Penerbit

Penerbit dapat menyediakan jenis fitur layanan sebagai berikut:[48]

Fitur

Deskripsi

Pengisian ulang

(tidak ada)

Pembayaran transaksi ritel

Pembayaran untuk pembelian barang dan/atau jasa dari penyedia.

Pembayaran tagihan

Pembayaran tagihan rutin atau berkala, seperti listrik, air, telepon, dan tagihan lainnya.

Transfer dana dan Tarik tunai untuk open loop dan registered Uang Elektronik[49]

Transfer dana dapat diberikan oleh Penerbit setelah mereka mendapatkan izin untuk beroperasi sebagai penyelenggara transfer dana, sebagaimana diatur dalam PBI 17/2015. Izin ini dapat diproses secara bersamaan dengan izin penyelenggara yang terkait.

Fitur lain yang disetujui BI

(tidak ada)


Dana Float

Dana Float (“Dana Float”) mengacu pada nilai Uang Elektronik yang dikelola oleh Penerbit.[50] Penerbit harus mencatat Dana Float di bawah bagian kewajiban langsung atau dalam bagian yang berkaitan dengan semua jenis kewajiban (rupa-rupa pasiva) dalam laporan keuangan yang terkait. Penerbit harus mengalokasikan Dana Float sebagai berikut:[51]

Alokasi Wajib

Deskripsi

Minimum 30% dari Dana Float

  1. Disetorkan dalam kas, bagi Penerbit bank yang diklasifikasikan sebagai bank BUKU 4; atau
  2. Disetorkan dalam akun giro pada bank yang diklasifikasikan sebagai bank BUKU 4 untuk jenis Penerbit berikut ini:
    1. Penerbit bank non-BUKU 4; dan
    2. Penerbit non-bank

Maksimum 70% dari Dana Float

  1. Surat berharga ataun isntrumen keuangan yang diterbitkan oleh Pemerintah atau BI; or
  2. Rekening pada BI.


Dalam kasus dimana Dana Float bertambah besar, Penerbit yang bersangkutan harus menyesuaikan tingkat modal yang dibayarnya sebagai berikut:

Rata-rata Besaran Dana Float

Besaran Modal Disetor

Rp 3 milyar sampai Rp 5 Milyar

Setidaknya Rp 6 milyar

Rp 5 milyar sampai Rp 9 milyar

Setidaknya Rp 10 milyar

Lebih dari Rp 9 milyar

Setidaknya Rp 10 milyar, dengan tambahan 3& dari Dana Float terkait.


Jumlah Dana Float rata-rata harus didasarkan pada besaran Dana Float rata-rata selama dua belas bulan sebelumnya (dari Januari hingga Desember). Penerbit yang tidak memulai operasi hingga setelah Januari (yaitu, setelah mendapatkan izin Penyelenggara dari BI) harus menghitung Dana Float rata-rata pertama mereka dari bulan pertama operasi hingga bulan Desember. Persyaratan untuk meningkatkan tingkat modal disetor atas besaran Dana Float yang meningkat harus dipenuhi sebelum akhir Juni pada tahun berjalan.[52]

Penerbit yang mendapatkan izin sebelum diberlakukannya PBI 20/2018 diminta untuk memproses penyesuaian ke tingkat modal yang disetor sebelum akhir Juni 2019. Jumlah Dana Float rata-rata pertama untuk Penerbit yang ada adalah berdasarkan pada besaran Dana Float rata-rata antara Mei 2018 dan Desember 2018.[53]

Sebelumnya, PBI 11/2009 tidak memuat ketentuan apapun yang secara spesifik membahas alokasi Dana Float wajib dan penyesuaian dari modal disetor karena kenaikan Dana Float.


Biaya Transaksi Uang Elektronik

Penerbit diperbolehkan untuk meretribusi jenis biaya transaksi sebagai berikut:[54]

  1. Biaya untuk pembelian pertama Uang Elektronik berbasis chip atau biaya penggantian Uang Elektronik berbentuk chip yang hilang atau rusak;
  2. Biaya pengisian ulang;
  3. Biaya penarikan uang tunai;
  4. Biaya untuk transfer Uang Elektronik antara pengguna yang berbeda.


Sebagai tambahan pada biaya di atas, dalam PBI 11/2009, Penerbit juga diperbolehkan untuk mengenai biaya administrasi pengguna untuk tiap Uang Elektronik yang tidak digunakan dalam periode tertentu.[55]


Larangan

Peraturan ini menetapkan berbagai larangan yang harus dipatuhi oleh pihak-pihak berikut ini:

Pihak

Larangan Kegiatan

Penyelenggara[56]

Menerima, memanfaatkan, terlibat dengan, dan/atau memproses setiap transaksi pembayaran Uang Elektronik yang melibatkan mata uang virtual seperti Bitcoin, Litecoin, Nxt, dll.

Sebelumnya, tidak ada larangan penggunaan mata uang virtual yang diatur dalam PBI 11/2009.

Penyelenggara Non-bank[57]

Melakukan setiap aktivitas korporat yang mengarah pada perubahan komposisi pemegang saham pengendali pada penyelenggara dalam lima tahun pertama sejak memperoleh izin dari BI.

Pengecualian berlaku untuk kegiatan ini dalam keadaan tertentu, selama persetujuan resmi pertama kali diperoleh dari BI. Sebagai contoh, menurut BI, Penyelenggara diminta untuk meningkatkan tingkat modal mereka dan dengan demikian pengecualian dapat dipertimbangkan dalam kasus ini.

Penerbit[58]

  1. Uang Elektronik tidak dapat diterbitkan dalam nilai yang lebih besar atau lebih kecil dari jumlah yang didepositkan pada Penerbit. Sebagai contoh, jika Penerbit menyediakan Uang Elektronik sebesar Rp. 100.000, meskipun pengguna terkait hanya menyetor Rp. 90.000 pada Penerbit;
  2. Nilai Uang Elektronik tidak dapat digunakan sampai nilai tersebut telah dikosongkan.
  3. Uang Elektronik tidak dapat digunakan jika nilai Uang Elektronik tersebut tidak mencukupi. Misalnya, Uang Elektronik dengan nilai Rp 10.000 tidak dapat digunakan untuk transaksi apa pun sebesar Rp5.000, karena persyaratan Penerbit untuk nilai transaksi minimum Rp15.000. Persyaratan jumlah minimum ini sekarang telah dilarang, termasuk penerapannya untuk setiap penebusan;
  4. Mempertahankan atau memblokir nilai dari setiap Uang Elektronik tanpa persetujuan bersama;
  5. Memepersyaratkan pengguna Uang Elektronik untuk membayar biaya penebusan; dan/atau
  6. Menghapus, mengubah atau mengurangi nilai Uang Elektronik karena tanggal kedaluarsa Uang Elektronik.

Poin nomor 2 di atas sebelumnya tidak diatur dalam PBI 11/2009.[59]

Penyedia[60]

Mempersyaratkan pengguna untuk membayar biaya tambahan dalam transaksi pembayaran. Penerbit dan acquirer diharuskan untuk memastikan kepatuhan Penyedia dalam hal ini.

Masalah ini sebelumnya tidak dibahas dalam PBI 11/2009.


Kesimpulan

Sebagaimana diuraikan di atas, BI akhirnya menerbitkan PBI 20/2018 untuk memperkenalkan beberapa ketentuan baru yang membahas Uang Elektronik dan memperbaiki kerangka sebelumnya yanf diatur dalam PBI 11/2009. PBI 20/2018 menetapkan berbagai ketentuan yang secara substansial lebih luas cakupannya daripada yang terdapat dalam PBI 11/2009.

Banyak bidang yang berkaitan dengan Uang Elektronik yang ditangani di bawah peraturan baru yang sebelumnya tidak dibahas dalam PBI 11/2009, termasuk Uang Elektronik closed loop dan open loop, perizinan berdasarkan Kelompok Penyelenggara Pembayaran, pemegang saham pengendali, dan sebagainya. Selain itu, PBI 20/2018 tidak hanya menetapkan persyaratan untuk pelaku baru tetapi juga menetapkan berbagai persyaratan yang harus dipenuhi oleh pelaku yang telah ada. Terlepas dari kenyataan bahwa PBI 20/2018 pada akhirnya memperketat ketentuan tentang Uang Elektronik, pasar diharapkan akan merespon secara positif atas peningkatan kepastian hukum yang ditawarkan oleh PBI 20/2018. AP2


[1] Lihat KataData, 2017 Transaksi Uang Elektronik Tumbuh 60 Persen, diakses pada 17 Mei 2018.

[2] Untuk informasi lebih lanjut, lihat ILB No. 2976 dan No. 2388.

[3] Pasal 1 (3), PBI 20/2018.

[4] Pasal 1 (3), PBI 11/2009.

[5] Pasal 1 (11), PBI 20/2018.

[6] Pasal 1 (5), PBI 20/2018.

[7] Pasal 1 (6), PBI 20/2018.

[8] Pasal 1 (7), PBI 20/2018.

[9] Pasal 1 (8), PBI 20/2018.

[10] Pasal 1 (9), PBI 20/2018.

[11] Pasal 1 (10), PBI 20/2018.

[12] Pasal 3 dan penjelasannya, PBI 20/2018.

[13] Pasal 1 A (1) dan penjelasan umumnya, PBI 11/2009.

[14] Pasal 4-5, PBI 20/2018.

[15] Pasal 4 (3) dan Pasal 14 (1), PBI 20/2018.; Pasal 5-9B, PBI 11/2009.

[16] Pasal 6-7, PBI 20/2018.

[17] Pasal 8-10, 86 dan 89, PBI 20/2018.

[18] Untuk informasi lebih lanjut, lihat ILB No. 3010.

[19] Untuk informasi lebih lanjut, lihat ILB No. 3160.

[20] Pasal 13, PBI 20/2018.

[21] Pasal 14, PBI 20/2018

[22] Pasal 82, PBI 20/2018

[23] Pasal 83, PBI 20/2018

[24] Pasal 87, PBI 20/2018.

[25] Pasal 16-19 dan penjelasannya, PBI 20/2018.

[26] Pasal 19, PBI 11/2009.

[27] Pasal 21-22, PBI 20/2018

[28] Pasal 27-29, PBI 20/2018

[29] Pasal 23-24, PBI 20/2018

[30] Pasal 27 (2) dan penjelasannya, PBI 20/2018

[31] Pasal 31 dan penjelasannya, PBI 20/2018

[32] Pasal 31 (3) dan penjelasannya, PBI 20/2018

[33] Pasal 34, PBI 20/2018

[34] Pasal 35 dan penjelasannya; dan Pasal 76, PBI 20/2018

[35] Pasal 36, PBI 20/2018

[36] Pasal 38-39, PBI 20/2018

[37] Pasal 41, PBI 20/2018

[38] Untuk informasi lebih lanjut, lihat ILB No. 3160.

[39] Pasal 42, PBI 20/2018

[40] Untuk informasi lebih lanjut, lihat ILD No. 295 dan ILB No. 2100.

[41] Pasal 43, PBI 20/2018

[42] Pasal 44, PBI 20/2018

[43] Untuk informasi lebih lanjut, lihat ILD No. 480 dan ILB No. 2991.

[44] Pasal 13-20, PBI 11/2009.

[45] Pasal 45, PBI 20/2018.

[46] Pasal 37, PBI 20/2018.

[47] Pasal 51, PBI 20/2018.

[48] Pasal 46 dan penjelasannya, PBI 20/2018.

[49] Pasal 47 dan penjelasannya, PBI 20/2018.

[50] Pasal 1 (16), PBI 20/2018.             

[51] Pasal 48, PBI 20/2018.

[52] Pasal 50 dan penjelasannya, PBI 20/2018.

[53] Pasal 88, PBI 20/2018.

[54] Pasal 52 dan penjelasannya, PBI 20/2018.

[55] Pasal 12 A, PBI 11/2009.

[56] Pasal 62 dan penjelasannya, PBI 20/2018.

[57] Pasal 60 dan penjelasannya, PBI 20/2018.

[58] Pasal 61 dan penjelasannya, PBI 20/2018.

[59] Pasal 13-13A dan 15, PBI 11/2009.

[60] Pasal 63, PBI 20/2018.

...

Subscribe to read more legal analysis.

Hukumonline Pro Intelligence

Platform AI hukum terpercaya sebagai solusi komprehensif riset Anda

professionalprofessionalProfessional Solutions
professionalprofessionalUniversity Solutions
*Syarat dan ketentuan berlaku
2026 Hak Cipta Milik Hukumonline.com
Cookies Info